تحديث عام 2026 الذي يغير طريقة تعامل متتبع نفقات المستقلين مع الأميال: رفعت مصلحة الضرائب الأمريكية معدل الأميال القياسي الاختياري للأعمال في منتصف العام. يبلغ معدل الأميال التجارية 72.5 سنتًا لكل ميل للفترة من 1 يناير إلى 30 يونيو 2026، و76 سنتًا لكل ميل للفترة من 1 يوليو إلى 31 ديسمبر 2026. تقول مصلحة الضرائب الأمريكية إن المراجعة في منتصف العام تعكس ارتفاع أسعار الوقود. راجع معدلات الأميال القياسية لمصلحة الضرائب الأمريكية.
هذا التغيير هو تذكير مفيد بما يجب أن يفعله متتبع نفقات المقاول المستقل: حفظ الحقائق أولاً وحساب المبالغ الحساسة ضريبياً ثانياً. توثق ورقة العمل الجيدة التاريخ، والمورد، والمبلغ، والغرض التجاري، ونسبة الاستخدام التجاري، والإيصال أو أي مستند داعم آخر، وأي حقائق مطلوبة لقاعدة خاصة. يجب ألا تفترض أن كل عملية شراء موسومة بـ "تجارية" قابلة للخصم أو أن صيغة واحدة يمكنها حسم كل مسألة ضريبية.
هذا الدليل مخصص للمستقلين والمقاولين المستقلين في الولايات المتحدة الذين يرغبون في متتبع عملي على Excel لتنظيم الضرائب الفيدرالية. وهو لا يقدم نصائح ضريبية، وقد تختلف قواعد الولاية أو المحلية. حيث تعتمد النتيجة الضريبية على حقائق لا يمكن لورقة العمل معرفتها، يقوم القالب أدناه بتمييز العنصر للمراجعة بدلاً من التظاهر بأن الإجابة مؤكدة.
ابدأ بثلاث تسميات: موثقة، تعتمد على ظروف، ومراجعة
استخدم المتتبع للتمييز بين ثلاثة أنواع من المعلومات:
| التسمية | ما تعنيه | الإجراء المفيد |
|---|
| موثقة | حقيقة مدعومة بسجلاتك أو بقاعدة رسمية حالية، مثل تاريخ المعاملة أو فترة الأميال لعام 2026 المطبقة. | سجل حقيقة المصدر واحتفظ بالمستند الداعم. |
| تعتمد على ظروف | تتغير المعالجة الضريبية تبعاً للغرض التجاري، أو نسبة الاستخدام التجاري، أو اختيار الطريقة، أو ظرف آخر. | التقط الحقائق المفقودة بدلاً من فرض خصم بنعم/لا. |
| مراجعة | لا تحتوي ورقة العمل على معلومات كافية لتحديد المعالجة الضريبية بأمان. | ضع علامة على الصف لمعد الضرائب الخاص بك أو للمراجعة مقابل تعليمات مصلحة الضرائب الأمريكية الحالية. |
تقول مصلحة الضرائب الأمريكية إن النفقة التجارية القابلة للخصم يجب أن تكون بشكل عام عادية وضرورية، ويجب تقسيم النفقة المختلطة الشخصية/التجارية بين الاستخدامين. راجع شرح مصلحة الضرائب الأمريكية في النشرة 334، دليل الضرائب للأعمال الصغيرة. هذا المبدأ أكثر أهمية من الاسم الذي تضعه في عمود الفئة.
الخطوة 1: إنشاء صف معاملة واحد لكل نفقة
أنشئ ورقة باسم النفقات (Expenses). استخدم صفاً واحداً لكل معاملة واحتفظ بالمبلغ الأصلي منفصلاً عن أي مبلغ قابل للخصم محسوب. مجموعة الأعمدة العملية هي:
| العمود | سبب انتمائه إلى المتتبع |
|---|
| التاريخ | يحدد السنة الضريبية ويمكن أن يحدد معدل الأميال أو أي قاعدة أخرى حساسة للزمن تنطبق. |
| المورد | يحدد من تم دفعه. |
| الوصف | يشرح ما تم شراؤه. |
| الفئة | تجمع النفقات لإعداد ومراجعة الجدول C. |
| العميل/المشروع | يساعد في ربط النفقة بالنشاط الحر عندما يكون ذلك ذا صلة. |
| طريقة الدفع | يساعد في تسوية كشوف الحسابات البنكية وبطاقات الائتمان. |
| المبلغ | يخزن إجمالي مبلغ المعاملة قبل التعديلات الضريبية. |
| نسبة الاستخدام التجاري % | يفصل الأجزاء التجارية والشخصية عندما تكون التكلفة مختلطة. |
| نسبة الخصم % | يتعامل مع الحدود مثل قاعدة وجبات الأعمال العامة بنسبة 50% عند الانطباق. |
| المبلغ القابل للخصم | مبلغ عمل محسوب، وليس تحديداً ضريبياً نهائياً. |
| الإيصال / المستند الداعم | يسجل ما إذا كان المستند الداعم مخزناً وأين يمكن العثور عليه. |
| الغرض التجاري | يشرح لماذا تتعلق التكلفة بأعمال العمل الحر. |
| المراجعة الضريبية | يميز المعدات، والتكاليف متعددة الاستخدام، وعناصر المكتب المنزلي، والوجبات غير المعتادة، أو المعالجة غير المؤكدة الأخرى. |
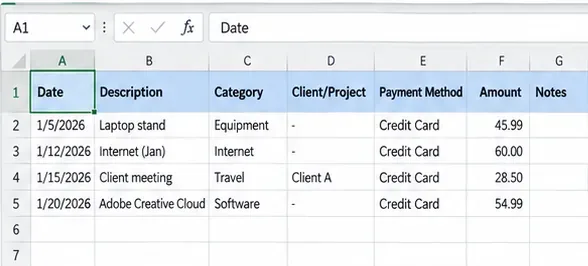
تبدأ سجل المعاملات النظيف بالحقائق: التاريخ، والوصف، والفئة، وربط المشروع، وطريقة الدفع، والمبلغ المدفوع فعلياً.
سوء فهم شائع: "إذا دفعت باستخدام بطاقة الائتمان التجارية الخاصة بي، فهي خصم تجاري." تقول مصلحة الضرائب الأمريكية صراحة إن النفقات الشخصية والمعيشية والعائلية غير قابلة للخصم بشكل عام، حتى لو دفعت من حساب تجاري. قد تحتاج التكاليف المختلطة مثل المركبة إلى التقسيم بين الاستخدام التجاري والشخصي. راجع أسئلة وأجوبة مصلحة الضرائب الأمريكية حول الدخل والنفقات للمالكين الوحيدين.
الإجراء: لا تدع طريقة الدفع تحدد القابلية للخصم أبداً. استخدم نسبة الاستخدام التجاري والغرض التجاري كحقول منفصلة.
الخطوة 2: توحيد الفئات، لكن لا تخلط بين الفئة والخصم
أنشئ ورقة صغيرة باسم القوائم (Lists) واستخدم قائمة منسدلة للفئة. غالباً ما تشمل فئات المستقلين المفيدة: الإعلان، والبرمجيات، ومصاريف المكتب، واللوازم، والخدمات المهنية، والتأمين، والإيجار/الإيجار التمويلي، والمرافق، والسفر، والوجبات، والسيارات والشاحنات، والعمالة التعاقدية، والضرائب والتراخيص، ونفقات أخرى. يجب أن تعكس قائمتك نوع أعمال العمل الحر التي تديرها فعلياً.
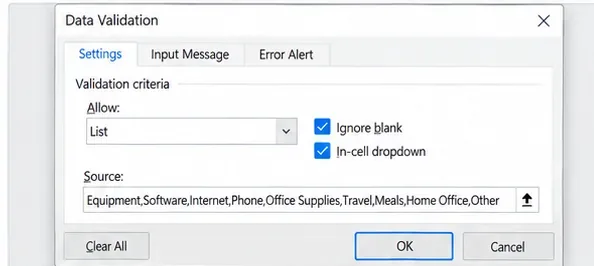
يحافظ التحقق من صحة البيانات على اتساق أسماء الفئات المتكررة حتى لا تتجزأ نفس نوع التكلفة عبر عدة تهجئات.
توثق Microsoft خيار القائمة في التحقق من صحة بيانات Excel لتقييد الخلايا بخيارات محددة. راجع دعم Microsoft: تطبيق التحقق من صحة البيانات على الخلايا.
سوء فهم شائع: "إذا كان المتتبع يحتوي على فئة تسمى المكتب المنزلي، أو البرمجيات، أو المعدات، فإن أي شيء يوضع هناك قابل للخصم تلقائياً." هذا غير صحيح. تساعد الفئة في تنظيم الحقائق؛ لا تزال القابلية للخصم الفيدرالية تعتمد على قواعد الضرائب المطبقة وحقائق النفقة.
الإجراء: أضف حقلاً ثانياً يسمى المعالجة الضريبية بقيم مثل موثقة، وتعتمد على ظروف، ومراجعة. هذا يمنع قائمة الفئات من التنكر كقرار ضريبي.
الخطوة 3: حساب مبلغ قابل للخصم عملي دون الكتابة فوق التكلفة الأصلية
احتفظ بالمبلغ الكامل دون مساس. ثم احسب رقماً عملياً بنسب مئوية منفصلة. في جدول Excel، نمط بسيط هو:
=[@Amount]*[@[Business Use %]]*[@[Deductible %]]
لفاتورة هاتف بقيمة 120 دولاراً مستخدمة بنسبة 70% للأعمال، ستكون نسبة الاستخدام التجاري 70%. إذا لم يكن هناك قيد إضافي، يمكن أن تكون نسبة الخصم 100%، مما ينتج مبلغ عمل قدره 84 دولاراً. الصيغة حسابية فقط؛ فهي لا تحدد ما إذا كان تقديرك بنسبة 70% معقولاً أو مدعوماً بشكل صحيح.

إجماليات الفئات مفيدة للمراجعة، لكن صفوف المعاملات الأساسية يجب أن تحفظ المبالغ الأصلية وافتراضات التعديل الضريبي.
تنص مصلحة الضرائب الأمريكية على أن الأجزاء الشخصية من النفقات المختلطة غير قابلة للخصم بشكل عام. ما يعتمد على الظروف: تعتمد نسبة الاستخدام التجاري للهاتف، أو خطة الإنترنت، أو المركبة، أو أي أصل مشترك آخر على الاستخدام الفعلي والسجلات الداعمة له.
الإجراء: لا تكتب أبداً فقط المبلغ الصافي القابل للخصم في الدفتر. خزّن المبلغ، ونسبة الاستخدام التجاري %، ونسبة الخصم %، والمبلغ القابل للخصم بشكل منفصل حتى يمكن مراجعة الحساب لاحقاً.
الخطوة 4: تتبع الإيصالات والغرض التجاري كدعم، وليس كزينة
تسمح مصلحة الضرائب الأمريكية للشركات باختيار نظام حفظ سجلات يناسب العمل طالما أنه يوضح الدخل والنفقات بوضوح. يمكن أن تشمل المستندات الداعمة الإيصالات، والفواتير، والشيكات الملغاة، وكشوف الحسابات، وسجلات بطاقات الائتمان. تلاحظ مصلحة الضرائب الأمريكية أيضاً أن مجموعة من المستندات قد تكون مطلوبة لإثبات جميع عناصر النفقة. راجع ما نوع السجلات التي يجب أن أحفظها؟ و إرشادات حفظ السجلات الأوسع لمصلحة الضرائب الأمريكية.
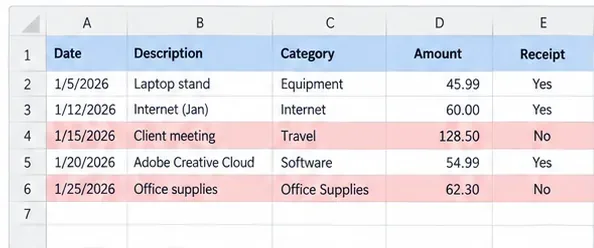
حقل حالة الإيصال وتمييز المراجعة يجعلان المعاملات غير المدعومة مرئية قبل إعداد الضرائب.
سوء فهم شائع: "الإيصال يثبت الخصم." يمكن للإيصال إثبات أجزاء من المعاملة، لكنه لا يثبت بحد ذاته أن النفقة كانت عادية، وضرورية، ومتعلقة بالأعمال، أو مستخدمة بالنسبة المئوية المطالب بها. تصف مصلحة الضرائب الأمريكية مسؤولية دافع الضرائب في إثبات الخصومات بأنها عبء الإثبات.
الإجراء: خزّن مرجع الإيصال وملاحظة قصيرة عن الغرض التجاري. على سبيل المثال، "غداء تخطيط مشروع العميل أ" أكثر فائدة من "مطعم". بالنسبة للسفر، والهدايا، ونفقات المركبات، احتفظ بالسجلات الإضافية المطلوبة لتلك الفئات.
الخطوة 5: أعطِ الأميال سجلها الخاص لأن عام 2026 يحتوي على معدلان تجاريان
أنشئ ورقة منفصلة باسم الأميال (Mileage) تحتوي على التاريخ، ونقطة البداية، والوجهة، والغرض التجاري، والأميال التجارية، والمعدل، والخصم العملي. لعام 2026، يمكن لصيغة واعية بالتاريخ استخدام 72.5 سنتاً حتى 30 يونيو و76 سنتاً بدءاً من 1 يوليو:
=[@[Business Miles]]*IF([@Date]<DATE(2026,7,1),0.725,0.76)
تعكس هذه الصيغة معدلات مصلحة الضرائب الأمريكية الحالية لعام 2026، ولكن فقط لدافع الضرائب المؤهل ويختار طريقة الأميال القياسية. تشرح مصلحة الضرائب الأمريكية طريقتي المركبة وحدود الأهلية في الموضوع رقم 510، استخدام السيارة للأعمال.
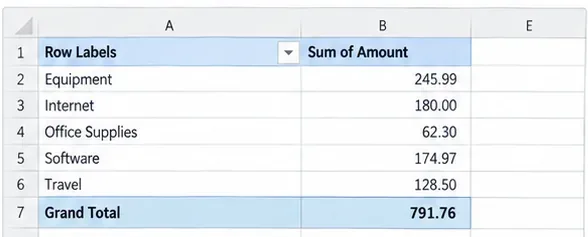
تساعد واجهة العرض الملخصة في تسوية فئات المركبات والنفقات الأخرى دون استبدال سجلات الأميال أو المعاملات التفصيلية خلفها.
سوء فهم شائع: "يمكنني استخدام معدل الأميال القياسي وخصم كل وقودي، وتأميني، وإصلاحي، واستهلاك سيارتي لنفس المركبة." تصف مصلحة الضرائب الأمريكية الأميال القياسية والنفقات الفعلية كطريقتين بديلتين تخضعان لقواعد محددة. يمكن أن تكون رسوم الوقوف ورسوم الطرق المنسوبة للاستخدام التجاري قابلة للخصم بشكل منفصل حتى عند استخدام الأميال القياسية، لكن تكاليف تشغيل المركبة العادية لا تُضاف ببساطة مرة أخرى فوق المعدل القياسي.
الإجراء: أضف حقل طريقة المركبة مع الأميال القياسية أو النفقات الفعلية، ولا تدع الملخص السنوي يجمع بين الطريقتين لنفس المركبة دون مراجعة ضريبية. إذا كنت غير متأكد من الطريقة التي يحق لك استخدامها، فضع علامة "مراجعة" بدلاً من الاختيار بناءً على أي إجمالي أكبر فقط.
الخطوة 6: تعامل مع الوجبات والمكتب المنزلي كفئات مشروطة
وجبات الأعمال
تشرح أحدث نشرة نهائية لمصلحة الضرائب الأمريكية 463 المتاحة عند إعداد هذه المقالة أن وجبات الأعمال تخضع بشكل عام لحدود 50%، بينما نفقات الترفيه غير قابلة للخصم بشكل عام. هناك استثناءات، لذا يجب أن يكون "50%" افتراض مراجعة، وليس حقيقة ثابتة مكتوبة في الكود لكل وجبة. راجع نشرة مصلحة الضرائب الأمريكية 463، نفقات السفر، والهدايا، والسيارات.
الإجراء: سجل تكلفة الوجبة الكاملة، ومن أو ما هو النشاط التجاري الذي ارتبطت به، وحقل نسبة خصم منفصل. إذا كان قد ينطبق استثناء، اضبط المراجعة الضريبية على "مراجعة" بدلاً من فرض 50% أو 100%.
المكتب المنزلي
يستخدم خيار مصلحة الضرائب الأمريكية المبسط للمكتب المنزلي حالياً 5 دولارات لكل قدم مربع من الاستخدام التجاري المؤهل، حتى 300 قدم مربع. ومع ذلك، لا تغير الطريقة المبسطة قواعد الأهلية. تصف مصلحة الضرائب الأمريكية بشكل عام الاستخدام التجاري المؤهل بأنه استخدام حصري ومنتظم لأغراض تجارية مؤهلة، خاضع لاستثناءات محددة. راجع خيار مصلحة الضرائب الأمريكية المبسط للمكتب المنزلي.
سوء فهم شائع: "أعمل من طاولة مطبخي، لذا يمكنني المطالبة تلقائياً بخصم المكتب المنزلي." يعتمد الخصم على قواعد الأهلية المطبقة؛ العمل من المنزل بحد ذاته لا يحسم السؤال.
الإجراء: احتفظ ببيانات المكتب المنزلي في ورقة منفصلة: أقدام مربعة للمكتب، وإجمالي أقدام المنزل إذا كان ذا صلة، والطريقة التي تم النظر فيها، والأشهر المستخدمة، وحقل "تمت مراجعة الأهلية". لا تحسب خصماً نهائياً حتى تتم مراجعة الأهلية.
الخطوة 7: تصفية وتسوية الدفتر كل شهر
لا تنتظر حتى موسم الضرائب للعثور على المعاملات المفقودة. مرة واحدة في الشهر، قم بتصفية ورقة العمل حسب التاريخ، أو طريقة الدفع، أو الفئة، أو العميل وقارنها بكشوف الحسابات البنكية وبطاقات الائتمان التجارية.
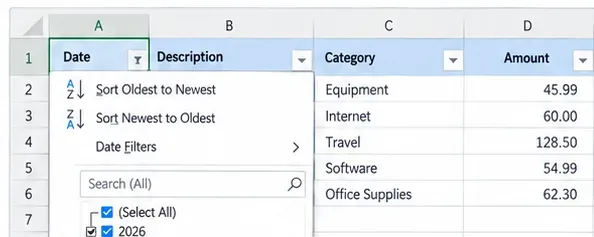
تجعل فلاتر التاريخ والفئة من السهل تسوية شهر واحد أو فترة ضريبية واحدة دون تغيير بيانات المعاملة الأساسية.
تشمل الفحوصات الشهرية المفيدة:
- كل معاملة في البنك التجاري أو بطاقة الأعمال موجودة في المتتبع أو مستبعدة عمداً كشخصية.
- النفقات النقدية لديها مستندات داعمة حيثما كانت متاحة.
- المبالغ المستردة والتعويضات لا تُترك كنفقات إيجابية غير مسواة.
- التكاليف متعددة الاستخدام لديها نسبة استخدام تجارية موثقة.
- الإيصالات أو ملاحظات الغرض التجاري المفقودة مميزة.
- تستخدم إدخالات المركبة فترة الأميال الصحيحة لعام 2026.
- المعدات والعناصر الأخرى القابلة للرسملة المحتملة مميزة للمراجعة الضريبية.
ما هو موثق: تقول مصلحة الضرائب الأمريكية إن السجلات الجيدة تساعد في تحديد مصادر الدخل، وتتبع النفقات القابلة للخصم، وإعداد الإقرارات، ودعم البنود المبلغة في الإقرارات. ما غير معروف من ورقة العمل وحدها: ما إذا كانت المعاملة غير المعتادة تنتمي إلى بند نفقة جارية، أو يجب رسملتها، أو محدودة بقاعدة خاصة.
الإجراء: حل الفجوات الواقعية شهرياً واترك عدم اليقين في المعالجة الضريبية مميزاً بشكل مرئي.
الخطوة 8: تحويل الدفتر إلى جدول Excel وبناء ملخص لإعداد الضرائب
نسق نطاق المعاملات كجدول Excel حتى ترث الصفوف الجديدة نفس البنية والفلاتر. توثق Microsoft الخطوات الحالية في إنشاء وتنسيق الجداول.
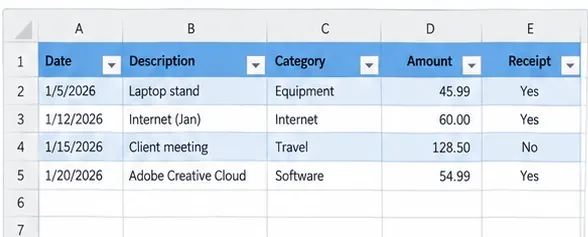
تنسيق الدفتر كجدول Excel يحافظ على اتساق الرؤوس، والفلاتر، والصفوف المتوسعة طوال العام.
ثم أنشئ ورقة ملخص. جدول PivotTable مفيد لعرض النفقات حسب الفئة، أو الشهر، أو العميل، أو حالة المراجعة الضريبية. توصي Microsoft ببيانات مصدر نظيفة قائمة على الأعمدة مع صف رأس واحد لجداول PivotTable؛ راجع إنشاء PivotTable لتحليل بيانات ورقة العمل.
إذا كنت تفضل الصيغ، يمكن لـ SUMIFS جمع الصفوف التي تلبي الشروط المختارة فقط. على سبيل المثال، يمكن لإجمالي الفئة الشهري استخدام معايير لكل من نطاق التاريخ والفئة. راجع إرشادات SUMIFS من Microsoft.
الإجراء: اجعل الملخص يجيب على أسئلة المراجعة بدلاً من إخفاء التفاصيل. يتضمن إجمالي النفقات المسجلة، والمبلغ القابل للخصم العملي، وعدد المستندات الداعمة المفقودة، وعدد عناصر المراجعة، والأميال حسب فترة المعدل، والإجماليات حسب الفئة.
حفظ ملف خاص بالسنة والحفاظ على الأدلة الأصلية
في نهاية الإعداد، احفظ قالباً فارغاً قابلاً لإعادة الاستخدام وملفاً عملياً منفصلاً للسنة الضريبية. نمط التسمية مثل Freelancer_Expense_Tracker_2026.xlsx أوضح من إعادة الكتابة المتكررة لـ "expenses.xlsx".
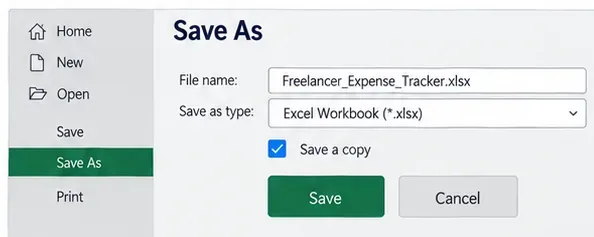
احفظ مصنف عمل خاص بالسنة بشكل منفصل عن القالب الفارغ القابل لإعادة الاستخدام حتى لا يتم الكتابة فوق سجلات السنة السابقة.
ورقة العمل هي نظام ملخص، وليست بديلاً عن السجلات الداعمة. احتفظ بالفواتير، والإيصالات، والكشوف، وتفاصيل الأميال، والعقود، والأدلة الأخرى في موقع منظم واربطها أو ارجع إليها من المتتبع حيثما كان ذلك عملياً.
هيكل المصنف الموصى به
| الورقة | الغرض الرئيسي | الحقول الرئيسية |
|---|
| النفقات | صف واحد لكل تكلفة | التاريخ، المورد، الوصف، الفئة، المبلغ، نسبة الاستخدام التجاري %، نسبة الخصم %، الدعم، الغرض، المراجعة |
| الأميال | سجل القيادة التجارية | التاريخ، الوجهة، الغرض، الأميال، فترة المعدل، الخصم العملي |
| المكتب المنزلي | حفظ مدخلات الأهلية والحساب | الطريقة، المساحة بالقدم المربع، الفترة المستخدمة، تمت مراجعة الأهلية |
| القوائم | قيم القوائم المنسدلة المتحكم بها | الفئات، أعلام المعالجة الضريبية، طرق الدفع، العملاء |
| الملخص | مراجعة إعداد الضرائب والإدارة | إجماليات الفئات، الإجماليات الشهرية، الدعم المفقود، عدد المراجعات، فترات الأميال |
هل تنتمي الضرائب التقديرية إلى نفس المتتبع؟
يمكن تتبعها في ورقة مدفوعات الضرائب منفصلة، لكن لا تسجل مدفوعات ضريبة الدخل الفيدرالية التقديرية كنفقات تجارية عادية في الجدول C. تستخدم مصلحة الضرائب الأمريكية النموذج 1040-ES لحساب ودفع الضريبة التقديرية على الدخل غير الخاضع للخصم، بما في ذلك دخل العمل الحر. للسنة الضريبية 2026، تواريخ استحقاق الضريبة التقديرية العامة هي 15 أبريل، و15 يونيو، و15 سبتمبر 2026، و15 يناير 2027. راجع حول النموذج 1040-ES و النشرة 505 (2026).
ما يعتمد على الظروف: ما إذا كنت ملزماً بإجراء مدفوعات تقديرية وكم يجب أن تدفع يعتمد على ضريبتك المتوقعة، والخصم، والاعتمادات، ومعلومات السنة السابقة، وحقائق أخرى. قد يتمكن المستقل الذي لديه وظيفة W-2 من زيادة الخصم بدلاً من إجراء مدفوعات تقديرية منفصلة.
الإجراء: تتبع تواريخ المدفوعات والمبالغ للمرجعية، لكن استخدم أوراق عمل مصلحة الضرائب الأمريكية الحالية أو المشورة المهنية لحساب المدفوعات المطلوبة.
ما الذي لم يصبح نهائياً بعد للإقرار الضريبي لعام 2026؟
اعتباراً من سبتمبر 2026، تسرد صفحة نماذج المسودة لمصلحة الضرائب الأمريكية نموذج الجدول C لعام 2026، بينما تعليمات الجدول C المعروضة هناك لا تزال تعليمات عام 2025. يمكن أن تتغير نماذج المسودة قبل الإصدار النهائي. يمكنك التحقق من الحالة الحالية في صفحة نماذج الضرائب المسودة لمصلحة الضرائب الأمريكية.
الإجراء: استخدم المتتبع لحفظ الحقائق طوال عام 2026، لكن اربط الإجماليات النهائية بتعليمات الجدول C النهائية لعام 2026 عند إصدارها. لا تكتب أرقام الأسطر بشكل ثابت في الكود والتي قد لا تزال تتغير.
قائمة مراجعة متتبع نفقات المستقلين
- كل صف لديه تاريخ، ومورد أو مستفيد، ووصف، ومبلغ أصلي.
- الفئات متسقة، لكن المعالجة الضريبية مخزنة بشكل منفصل.
- التكاليف المختلطة الشخصية/التجارية لديها نسبة استخدام تجارية موثقة.
- الإيصالات أو المستندات الداعمة الأخرى مرجعية ويسجل الغرض التجاري.
- الأميال قبل 1 يوليو 2026 تستخدم 72.5 سنتاً لكل ميل تجاري عندما تنطبق طريقة الأميال القياسية؛ الأميال من 1 يوليو تستخدم 76 سنتاً.
- ورقة عمل المركبة لا تجمع بشكل عابر الأميال القياسية مع نفقات التشغيل الفعلية لنفس المركبة.
- تحفظ الوجبات التكلفة الكاملة ونسبة خصم منفصلة.
- إدخالات المكتب المنزلي لا تعامل كقابلة للخصم تلقائياً لمجرد أن العمل تم في المنزل.
- يمكن تمييز المعدات والعناصر غير المعتادة للمراجعة الضريبية للإهلاك، أو الرسملة، أو القسم 179، أو معالجة ضريبية أخرى بدلاً من تسجيلها تلقائياً كنفقات.
- الدفتر الشهري يتسوى مع نشاط البنك وبطاقة الائتمان.
- ورقة الملخص تظهر كل من الإجماليات العملية وعناصر المراجعة غير المحلولة.
- يتم الاحتفاظ بالمصنف والسجلات الداعمة الأساسية بأمان.
الهدف هو سجل صديق للتدقيق، وليس إجمالي خصم عدواني
متتبع نفقات المقاول المستقل أكثر فائدة عندما يحفظ ما حدث ويجعل عدم اليقين مرئياً. لا تتطلب مصلحة الضرائب الأمريكية تنسيق ورقة عمل خاصاً واحداً لكل عمل، لكنها تتطلب سجلات تدعم الدخل والخصومات المبلغة. يعطي قالب Excel مصمم جيداً للمستقل في الولايات المتحدة طريقة قابلة للتكرار لالتقاط تلك الحقائق، وتسويتها خلال العام، وتسليم مجموعة سجلات أنظف بكثير لبرنامج الضرائب أو لمعد الضرائب.
تغيير التصميم الأهم لعام 2026 واضح: لا تخزن الأميال كإجمالي سنوي واحد بدون تواريخ. احتفظ بالتواريخ والأميال التجارية حتى يمكن تطبيق معدل 72.5 سنتاً من يناير إلى يونيو ومعدل 76 سنتاً من يوليو إلى ديسمبر بشكل صحيح عندما تكون طريقة الأميال القياسية مناسبة. لكل شيء آخر، حافظ على نفس الانضباط: سجل الحقائق، وافصل الاستخدام الشخصي، واحتفظ بالدعم، وعلّم المعالجة الضريبية غير المؤكدة، وتحقق من القواعد النهائية قبل الإيداع.








