Actualización de 2026 que cambia cómo un registro de gastos de freelancers debe manejar el kilometraje: el IRS aumentó la tarifa estándar opcional de kilometraje empresarial a mitad de año. El kilometraje empresarial es de 72,5 centavos por milla del 1 de enero al 30 de junio de 2026, y de 76 centavos por milla del 1 de julio al 31 de diciembre de 2026. El IRS indica que la revisión a mitad de año refleja el aumento de los precios de los combustibles. Consulte las tarifas estándar de kilometraje del IRS.
Ese cambio es un recordatorio útil de lo que un registro de gastos para contratistas independientes debe hacer: preservar los hechos primero y calcular las cantidades sensibles a impuestos en segundo lugar. Una buena hoja de cálculo registra la fecha, el proveedor, el monto, el propósito empresarial, el porcentaje de uso empresarial, el recibo u otro soporte, y cualquier hecho necesario para una regla especial. No debe asumir que cada compra etiquetada como "empresarial" es deducible o que una fórmula puede decidir cada pregunta fiscal.
Esta guía es para freelancers y contratistas independientes de EE. UU. que desean un registro práctico de Excel para la organización fiscal federal. No es asesoramiento fiscal, y las normas estatales o locales pueden diferir. Donde un resultado fiscal depende de hechos que una hoja de cálculo no puede conocer, la plantilla a continuación marca el elemento para revisión en lugar de fingir que la respuesta es segura.
Comience con tres etiquetas: verificado, depende y revisión
Use el registro para distinguir tres tipos de información:
| Etiqueta | Qué significa | Acción útil |
|---|
| Verificado | Un hecho respaldado por sus registros o una regla oficial actual, como la fecha de la transacción o el período de kilometraje de 2026 aplicable. | Registre el hecho de origen y guarde el soporte. |
| Depende | El tratamiento fiscal cambia según el propósito empresarial, el porcentaje de uso empresarial, la elección del método u otra circunstancia. | Capture los hechos faltantes en lugar de forzar una deducción de sí/no. |
| Revisión | La hoja de cálculo no tiene suficiente información para determinar el tratamiento fiscal de manera segura. | Marque la fila para su preparador fiscal o para revisión contra las instrucciones actuales del IRS. |
El IRS dice que un gasto empresarial deducible generalmente debe ser tanto ordinario como necesario, y un gasto mixto personal/empresarial debe dividirse entre los dos usos. Revise la explicación del IRS en la Publicación 334, Guía fiscal para pequeñas empresas. Ese principio es más importante que el nombre que ponga en la columna Categoría.
Paso 1: cree una fila de transacción para cada gasto
Cree una hoja llamada Gastos. Use una fila por transacción y mantenga el monto original separado de cualquier monto deducible calculado. Un conjunto práctico de columnas es:
| Columna | Por qué pertenece al registro |
|---|
| Fecha | Determina el año fiscal y puede determinar qué tarifa de kilometraje u otra regla sensible al tiempo se aplica. |
| Proveedor | Identifica a quién se pagó. |
| Descripción | Explica qué se compró. |
| Categoría | Agrupa gastos para la preparación y revisión del Anexo C (Schedule C). |
| Cliente/Proyecto | Ayuda a conectar el gasto con la actividad freelance cuando es relevante. |
| Método de pago | Ayuda a conciliar los extractos bancarios y de tarjetas de crédito. |
| Monto | Almacena el monto total de la transacción antes de los ajustes fiscales. |
| % Uso Empresarial | Separa las porciones empresariales y personales cuando el costo es mixto. |
| % Deducible | Maneja límites como una regla general del 50% para comidas empresariales cuando sea aplicable. |
| Monto Deducible | Una cantidad de trabajo calculada, no una determinación fiscal final. |
| Recibo / Soporte | Registra si la documentación de soporte está almacenada y dónde encontrarla. |
| Propósito Empresarial | Explica por qué el costo se relaciona con el negocio freelance. |
| Revisión Fiscal | Marca equipos, costos de uso mixto, artículos de oficina en casa, comidas inusuales u otro tratamiento incierto. |
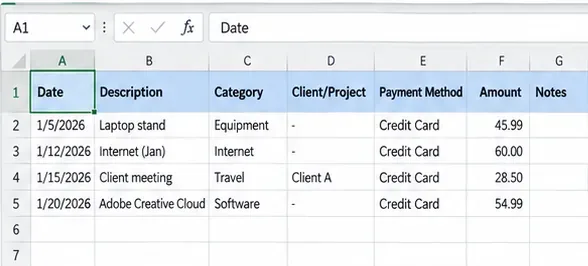
Un registro de transacciones limpio comienza con hechos: fecha, descripción, categoría, conexión con el proyecto, método de pago y el monto realmente pagado.
Malentendido común: "Si lo pagué con mi tarjeta de crédito empresarial, es una deducción empresarial". El IRS dice explícitamente que los gastos personales, de vida y familiares generalmente no son deducibles, incluso si se pagan desde una cuenta empresarial. Los costos mixtos como un vehículo pueden necesitar dividirse entre uso empresarial y personal. Consulte la FAQ de ingresos y gastos del IRS para propietarios únicos.
Acción: nunca deje que el Método de pago determine la deducibilidad. Use % Uso Empresarial y Propósito Empresarial como campos separados.
Paso 2: estandarice las categorías, pero no confunda una categoría con una deducción
Cree una pequeña hoja Listas y use un menú desplegable para Categoría. Las categorías útiles para freelancers a menudo incluyen Publicidad, Software, Gastos de oficina, Suministros, Servicios profesionales, Seguro, Alquiler/Arrendamiento, Servicios públicos, Viajes, Comidas, Automóvil y Camión, Mano de obra contratada, Impuestos y Licencias, y Otros gastos. Su lista debe reflejar el tipo de negocio freelance que realmente opera.
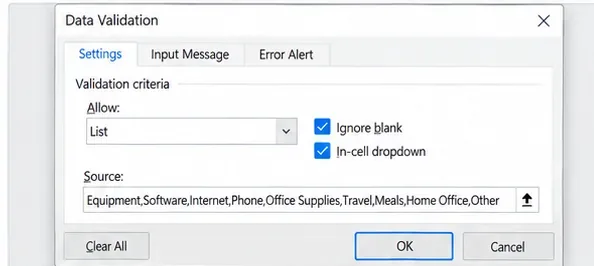
La validación de datos mantiene los nombres de categorías recurrentes consistentes para que el mismo tipo de costo no se fragmente en varias ortografías.
Microsoft documenta la opción Lista en la validación de datos de Excel para restringir las celdas a opciones definidas. Consulte Soporte de Microsoft: Aplicar validación de datos a las celdas.
Malentendido común: "Si el registro tiene una categoría llamada Oficina en casa, Software o Equipo, cualquier cosa colocada allí es automáticamente deducible". No lo es. La categoría ayuda a organizar los hechos; la deducibilidad federal aún depende de las reglas fiscales aplicables y los hechos del gasto.
Acción: agregue un segundo campo llamado Tratamiento Fiscal con valores como Verificado, Depende y Revisión. Eso evita que la lista de categorías se disfrace como una decisión fiscal.
Paso 3: calcule un monto deducible de trabajo sin sobrescribir el costo original
Mantenga el monto completo intacto. Luego calcule una cifra de trabajo con porcentajes separados. En una Tabla de Excel, un patrón simple es:
=[@Monto]*[@[Uso Empresarial %]]*[@[Deducible %]]
Para una factura de teléfono de $120 usada al 70% para negocios, el % Uso Empresarial sería 70%. Si no hay una limitación adicional, el % Deducible puede ser 100%, produciendo una cantidad de trabajo de $84. La fórmula es solo aritmética; no determina si su estimación del 70% es razonable o está debidamente respaldada.

Los totales por categoría son útiles para la revisión, pero las filas de transacciones subyacentes deben preservar los montos originales y los supuestos de ajuste fiscal.
El IRS establece que las porciones personales de gastos mixtos generalmente no son deducibles. Lo que depende de las circunstancias: el porcentaje de uso empresarial de un teléfono, plan de internet, vehículo u otro activo compartido depende del uso real y los registros que lo respaldan.
Acción: nunca escriba solo el monto deducible neto en el libro mayor. Almacene Monto, % Uso Empresarial, % Deducible y Monto Deducible por separado para que el cálculo pueda revisarse más tarde.
Paso 4: registre recibos y propósito empresarial como soporte, no como decoración
El IRS permite a las empresas elegir un sistema de registro adecuado al negocio siempre que muestre claramente los ingresos y gastos. Los documentos de soporte pueden incluir recibos, facturas, cheques cancelados, extractos de cuentas y registros de tarjetas de crédito. El IRS también señala que puede ser necesaria una combinación de documentos para sustanciar todos los elementos de un gasto. Consulte ¿Qué tipo de registros debo conservar? y la guía más amplia de registro del IRS.
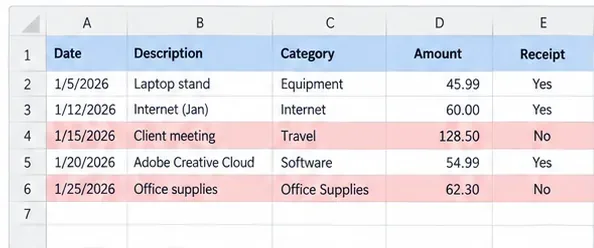
Un campo de estado de recibo y el resaltado de revisión hacen visibles las transacciones sin soporte antes de la preparación fiscal.
Malentendido común: "Un recibo prueba la deducción". Un recibo puede probar partes de una transacción, pero por sí solo no establece que el gasto fue ordinario, necesario, relacionado con el negocio o usado en el porcentaje reclamado. El IRS describe la responsabilidad del contribuyente de sustanciar las deducciones como la carga de la prueba.
Acción: almacene tanto una referencia de recibo como una breve nota de propósito empresarial. Por ejemplo, "Almuerzo de planificación del proyecto del Cliente A" es más útil que "restaurante". Para viajes, regalos y gastos de vehículo, conserve los registros adicionales requeridos para esas categorías.
Paso 5: dé al kilometraje su propio registro porque 2026 tiene dos tarifas empresariales
Cree una hoja separada Kilometraje con Fecha, Punto de partida, Destino, Propósito Empresarial, Millas Empresariales, Tarifa y Deducción de Trabajo. Para 2026, una fórmula consciente de la fecha puede usar 72,5 centavos hasta el 30 de junio y 76 centavos a partir del 1 de julio:
=[@[Millas Empresariales]]*IF([@Fecha]<DATE(2026,7,1),0.725,0.76)
Esa fórmula refleja las tarifas actuales del IRS para 2026, pero solo para un contribuyente que es elegible y elige el método estándar de kilometraje. El IRS explica los dos métodos de vehículo y los límites de elegibilidad en el Tema No. 510, Uso empresarial del automóvil.
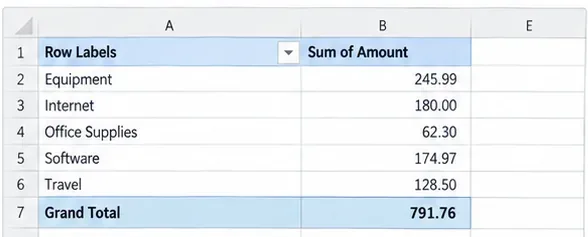
Una vista de resumen ayuda a conciliar categorías de vehículo y otros gastos sin reemplazar los registros detallados de kilometraje o transacciones detrás de ellos.
Malentendido común: "Puedo usar la tarifa estándar de kilometraje y también deducir toda mi gasolina, seguro, reparaciones y depreciación para el mismo vehículo". El IRS describe el kilometraje estándar y los gastos reales como métodos alternativos sujetos a reglas específicas. Las tarifas de estacionamiento y peajes atribuibles al uso empresarial pueden ser deducibles por separado incluso al usar el kilometraje estándar, pero los costos operativos ordinarios del vehículo no se suman simplemente encima de la tarifa estándar.
Acción: agregue un campo Método de Vehículo con Kilometraje Estándar o Gastos Reales, y no permita que el resumen anual combine ambos métodos para el mismo vehículo sin una revisión fiscal. Si no está seguro de qué método es elegible para usar, márquelo como Revisión en lugar de elegir basándose solo en cuál total es mayor.
Paso 6: trate las comidas y la oficina en casa como categorías condicionales
Comidas empresariales
La última Publicación 463 final del IRS disponible cuando se preparó este artículo explica que las comidas empresariales generalmente están sujetas a un límite del 50%, mientras que los gastos de entretenimiento generalmente no son deducibles. Hay excepciones, por lo que "50%" debe ser una suposición de revisión predeterminada, no una verdad codificada permanente para cada comida. Consulte la Publicación 463 del IRS, Gastos de viaje, regalos y automóvil.
Acción: registre el costo total de la comida, a quién o qué actividad empresarial se relacionó, y un campo separado % Deducible. Si puede aplicar una excepción, establezca Revisión Fiscal en Revisión en lugar de forzar 50% o 100%.
Oficina en casa
La opción simplificada de oficina en casa del IRS utiliza actualmente $5 por pie cuadrado de uso empresarial calificado, hasta 300 pies cuadrados. Sin embargo, el método simplificado no cambia las reglas de elegibilidad. El IRS generalmente describe el uso empresarial calificado como uso exclusivo y regular para propósitos empresariales calificados, sujeto a excepciones específicas. Consulte la opción simplificada de oficina en casa del IRS.
Malentendido común: "Trabajo desde mi mesa de la cocina, así que puedo reclamar automáticamente una deducción de oficina en casa". La deducción depende de las reglas de calificación aplicables; trabajar desde casa por sí solo no resuelve la cuestión.
Acción: mantenga los datos de la oficina en casa en una hoja separada: pies cuadrados de oficina, pies cuadrados totales de la casa si es relevante, método considerado, meses usados y un campo Elegibilidad Revisada. No calcule una deducción final hasta que se haya revisado la elegibilidad.
Paso 7: filtre y concilie el libro mayor cada mes
No espere hasta la temporada de impuestos para encontrar transacciones faltantes. Una vez al mes, filtre la hoja de cálculo por fecha, método de pago, categoría o cliente y compárela con los extractos bancarios y de tarjetas de crédito empresariales.
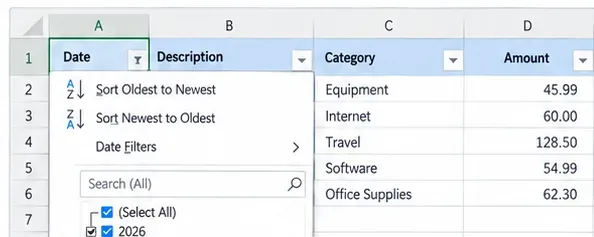
Los filtros de fecha y categoría facilitan conciliar un mes o un período fiscal sin cambiar los datos de transacción subyacentes.
Las comprobaciones mensuales útiles incluyen:
- Cada transacción de banco o tarjeta empresarial está en el registro o intencionalmente excluida como personal.
- Los gastos en efectivo tienen documentación de soporte donde está disponible.
- Los reembolsos y reintegros no se dejan como gastos positivos sin conciliar.
- Los costos de uso mixto tienen un porcentaje de uso empresarial documentado.
- Los recibos o notas de propósito empresarial faltantes están marcados.
- Las entradas de vehículo usan el período de kilometraje de 2026 correcto.
- Los equipos y otros artículos potencialmente capitalizables están marcados para revisión fiscal.
Lo que está verificado: el IRS dice que los buenos registros ayudan a identificar fuentes de ingresos, rastrear gastos deducibles, preparar declaraciones y respaldar los artículos reportados en las declaraciones. Lo que no se sabe solo con la hoja de cálculo: si una transacción inusual pertenece a una línea de gasto corriente, debe capitalizarse o está limitada por una regla especial.
Acción: resuelva las brechas fácticas mensualmente y deje la incertidumbre del tratamiento fiscal visiblemente marcada.
Paso 8: convierta el libro mayor en una Tabla de Excel y construya un resumen de preparación fiscal
Formatee el rango de transacciones como una Tabla de Excel para que las nuevas filas hereden la misma estructura y filtros. Microsoft documenta los pasos actuales en Crear y formatear tablas.
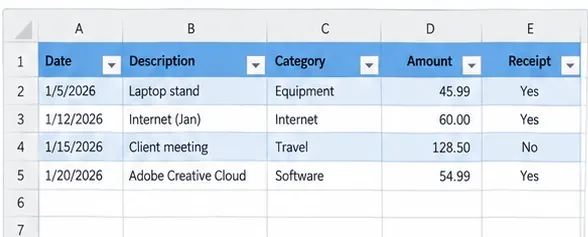
Formatear el libro mayor como una Tabla de Excel mantiene los encabezados, filtros y filas en expansión consistentes durante todo el año.
Luego cree una hoja Resumen. Una Tabla dinámica es útil para ver gastos por Categoría, Mes, Cliente o estado de Revisión Fiscal. Microsoft recomienda datos de origen limpios basados en columnas con una fila de encabezado para Tablas dinámicas; consulte Crear una tabla dinámica para analizar datos de la hoja de cálculo.
Si prefiere fórmulas, SUMIFS puede totalizar solo las filas que cumplen condiciones elegidas. Por ejemplo, un total mensual por categoría puede usar criterios para rango de fechas y categoría. Consulte la guía de SUMIFS de Microsoft.
Acción: haga que el resumen responda preguntas de revisión en lugar de ocultar detalles. Incluya Gastos Totales Registrados, Monto Deducible de Trabajo, Recuento de Soporte Faltante, Recuento de Artículos de Revisión, Kilometraje por Período de Tarifa y totales por categoría.
Guarde un archivo específico del año y preserve la evidencia original
Al final de la configuración, guarde una plantilla en blanco reutilizable y un archivo de trabajo separado para el año fiscal. Un patrón de nombres como Freelancer_Expense_Tracker_2026.xlsx es más claro que sobrescribir repetidamente "expenses.xlsx".
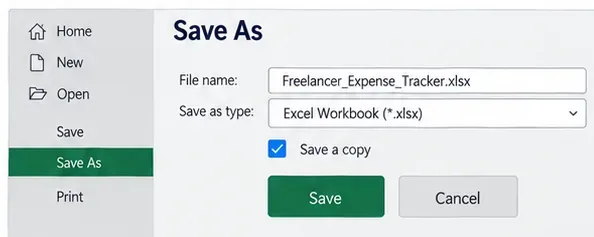
Guarde un libro de trabajo específico del año por separado de la plantilla en blanco reutilizable para que los registros de años anteriores no se sobrescriban.
La hoja de cálculo es un sistema de resumen, no un reemplazo para los registros de soporte. Mantenga facturas, recibos, extractos, detalles de kilometraje, contratos y otra evidencia en una ubicación ordenada y enlácelos o referéncielos desde el registro donde sea práctico.
Estructura recomendada del libro de trabajo
| Hoja | Propósito principal | Campos clave |
|---|
| Gastos | Una fila por costo | Fecha, proveedor, descripción, categoría, monto, % uso empresarial, % deducible, soporte, propósito, revisión |
| Kilometraje | Registro de conducción empresarial | Fecha, destino, propósito, millas, período de tarifa, deducción de trabajo |
| Oficina en Casa | Preservar elegibilidad e insumos de cálculo | Método, pies cuadrados, período usado, elegibilidad revisada |
| Listas | Valores de menú desplegable controlados | Categorías, banderas de tratamiento fiscal, métodos de pago, clientes |
| Resumen | Preparación fiscal y revisión de gestión | Totales por categoría, totales mensuales, soporte faltante, recuento de revisión, períodos de kilometraje |
¿Pertenecen los impuestos estimados al mismo registro?
Pueden rastrearse en una hoja separada Pagos de Impuestos, pero no registre los pagos federales de impuestos estimados sobre la renta como gastos empresariales ordinarios del Anexo C. El IRS usa el Formulario 1040-ES para calcular y pagar el impuesto estimado sobre ingresos que no están sujetos a retención, incluyendo ingresos por autoempleo. Para el año fiscal 2026, las fechas de vencimiento generales del impuesto estimado son 15 de abril, 15 de junio, 15 de septiembre de 2026 y 15 de enero de 2027. Consulte Acerca del Formulario 1040-ES y la Publicación 505 (2026).
Lo que depende de las circunstancias: si está obligado a realizar pagos estimados y cuánto debe pagar depende de su impuesto esperado, retención, créditos, información del año anterior y otros hechos. Un freelancer con un trabajo W-2 puede poder aumentar la retención en lugar de realizar pagos estimados separados.
Acción: registre fechas y montos de pago para referencia, pero use hojas de trabajo actuales del IRS o asesoramiento profesional para calcular los pagos requeridos.
¿Qué aún no es definitivo para la declaración de 2026?
A septiembre de 2026, la página de formularios borrador del IRS enumera un formulario Anexo C de 2026, mientras que las instrucciones del Anexo C mostradas allí son aún las instrucciones de 2025. Los formularios borrador pueden cambiar antes del lanzamiento final. Puede verificar el estado actual en la página de formularios fiscales borrador del IRS.
Acción: use el registro para preservar hechos durante todo 2026, pero asigne los totales finales a las instrucciones finales del Anexo C de 2026 cuando sean lanzadas. No codifique números de línea que aún puedan cambiar.
Lista de verificación de revisión del registro de gastos de freelancer
- Cada fila tiene una fecha, proveedor o beneficiario, descripción y monto original.
- Las categorías son consistentes, pero el tratamiento fiscal se almacena por separado.
- Los costos mixtos personales/empresariales tienen un porcentaje de uso empresarial documentado.
- Los recibos u otros documentos de soporte están referenciados y el propósito empresarial está registrado.
- El kilometraje antes del 1 de julio de 2026 usa 72,5 centavos por milla empresarial cuando se aplica el método estándar de kilometraje; el kilometraje desde el 1 de julio usa 76 centavos.
- La hoja de trabajo del vehículo no combina casualmente el kilometraje estándar con gastos operativos reales para el mismo vehículo.
- Las comidas preservan el costo total y un porcentaje deducible separado.
- Las entradas de oficina en casa no se tratan como automáticamente deducibles simplemente porque se trabajó desde casa.
- Los equipos y artículos inusuales pueden marcarse para revisión de depreciación, capitalización, Sección 179 u otro tratamiento fiscal en lugar de ser gastos automáticamente.
- El libro mayor mensual concilia con la actividad bancaria y de tarjetas de crédito.
- La hoja Resumen muestra tanto totales de trabajo como artículos de revisión sin resolver.
- El libro de trabajo y los registros de soporte subyacentes se conservan de manera segura.
El objetivo es un registro apto para auditoría, no un total de deducciones agresivo
Un registro de gastos para contratistas independientes es más útil cuando preserva lo que sucedió y hace visible la incertidumbre. El IRS no requiere un formato especial de hoja de cálculo para cada negocio, pero sí requiere registros que respalden los ingresos y deducciones reportados. Una plantilla de Excel bien diseñada le da a un freelancer de EE. UU. una manera repetible de capturar esos hechos, conciliarlos durante el año y entregar un conjunto de registros mucho más limpio al software fiscal o a un profesional fiscal.
El cambio de diseño más importante de 2026 es sencillo: no almacene el kilometraje como un total anual único sin fecha. Mantenga fechas y millas empresariales para que la tarifa de 72,5 centavos de enero a junio y la tarifa de 76 centavos de julio a diciembre puedan aplicarse correctamente cuando el método estándar de kilometraje sea apropiado. Para todo lo demás, preserve la misma disciplina: registre hechos, separe el uso personal, mantenga soporte, marque el tratamiento fiscal incierto y verifique las reglas finales antes de presentar.








