Aggiornamento 2026 che cambia il modo in cui un tracker delle spese per freelance dovrebbe gestire la percorrenza: l'IRS ha aumentato la tariffa chilometrica standard facoltativa per gli affari a metà anno. La percorrenza aziendale è di 72,5 centesimi per miglio dal 1° gennaio al 30 giugno 2026, e di 76 centesimi per miglio dal 1° luglio al 31 dicembre 2026. L'IRS afferma che la revisione a metà anno riflette l'aumento dei prezzi del carburante. Consulta le tariffe chilometriche standard dell'IRS.
Questo cambiamento è un utile promemoria di ciò che un tracker delle spese per lavoratori autonomi indipendenti dovrebbe fare: preservare prima i fatti e calcolare in secondo luogo gli importi sensibili alle tasse. Un buon foglio di calcolo registra la data, il fornitore, l'importo, lo scopo aziendale, la percentuale di utilizzo aziendale, la ricevuta o altro supporto, e qualsiasi fatto necessario per una regola speciale. Non dovrebbe presumere che ogni acquisto etichettato come "business" sia deducibile o che una singola formula possa decidere ogni questione fiscale.
Questa guida è destinata ai freelance e ai lavoratori autonomi indipendenti negli Stati Uniti che desiderano un tracker pratico in Excel per l'organizzazione fiscale federale. Non costituisce consulenza fiscale e le normative statali o locali possono variare. Dove un risultato fiscale dipende da fatti che un foglio di calcolo non può conoscere, il modello seguente contrassegna l'elemento per la revisione invece di fingere che la risposta sia certa.
Inizia con tre etichette: verificato, dipende e revisione
Usa il tracker per distinguere tre tipi di informazioni:
| Etichetta | Cosa significa | Azione utile |
|---|
| Verificato | Un fatto supportato dai tuoi registri o da una regola ufficiale attuale, come la data della transazione o il periodo di percorrenza 2026 applicabile. | Registra il fatto di origine e conserva il supporto. |
| Dipende | Il trattamento fiscale cambia in base allo scopo aziendale, alla percentuale di utilizzo aziendale, alla scelta del metodo o ad un'altra circostanza. | Registra i fatti mancanti invece di forzare una deduzione sì/no. |
| Revisione | Il foglio di calcolo non ha informazioni sufficienti per determinare in sicurezza il trattamento fiscale. | Segnala la riga per il tuo preparatore fiscale o per la revisione rispetto alle attuali istruzioni dell'IRS. |
L'IRS afferma che una spesa aziendale deducibile deve generalmente essere sia ordinaria che necessaria, e una spesa mista personale/aziendale deve essere divisa tra i due usi. Rivedi la spiegazione dell'IRS nella Pubblicazione 334, Guida fiscale per le piccole imprese. Questo principio è più importante del nome che inserisci nella colonna Categoria.
Passaggio 1: crea una riga di transazione per ogni spesa
Crea un foglio denominato Spese. Usa una riga per transazione e mantieni l'importo originale separato da qualsiasi importo deducibile calcolato. Un set pratico di colonne è:
| Colonna | Perché appartiene al tracker |
|---|
| Data | Determina l'anno fiscale e può determinare quale tariffa chilometrica o altra regola temporale si applica. |
| Fornitore | Identifica chi è stato pagato. |
| Descrizione | Spiega cosa è stato acquistato. |
| Categoria | Raggruppa le spese per la preparazione e la revisione del Programma C. |
| Cliente/Progetto | Aiuta a collegare la spesa all'attività freelance quando rilevante. |
| Metodo di pagamento | Aiuta a riconciliare gli estratti conto bancari e delle carte di credito. |
| Importo | Memorizza l'importo totale della transazione prima degli aggiustamenti fiscali. |
| % Uso aziendale | Separa le porzioni aziendali e personali quando il costo è misto. |
| % Deducibile | Gestisce i limiti come la regola generale del 50% per i pasti aziendali quando applicabile. |
| Importo deducibile | Un importo di lavoro calcolato, non una determinazione fiscale finale. |
| Ricevuta / Supporto | Registra se la documentazione di supporto è archiviata e dove trovarla. |
| Scopo aziendale | Spiega perché il costo si riferisce all'attività freelance. |
| Revisione fiscale | Contrassegna attrezzature, costi ad uso misto, articoli per l'ufficio a casa, pasti insoliti o altri trattamenti incerti. |
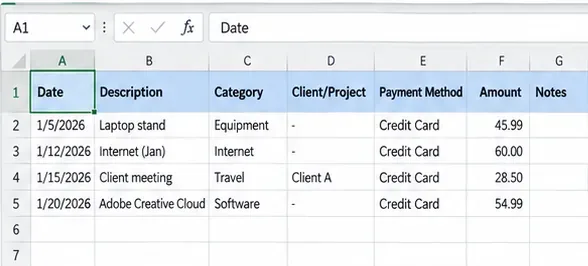
Un registro delle transazioni pulito inizia con i fatti: data, descrizione, categoria, collegamento al progetto, metodo di pagamento e l'importo effettivamente pagato.
Malinteso comune: "Se l'ho pagato con la mia carta di credito aziendale, è una deduzione aziendale." L'IRS afferma esplicitamente che le spese personali, di sostentamento e familiari generalmente non sono deducibili, anche se pagate da un conto aziendale. I costi misti come un veicolo potrebbero dover essere divisi tra uso aziendale e personale. Vedi la FAQ dell'IRS su entrate e spese per i titolari di imprese individuali.
Azione: non lasciare mai che il Metodo di pagamento determini la deducibilità. Usa % Uso aziendale e Scopo aziendale come campi separati.
Passaggio 2: standardizza le categorie, ma non confondere una categoria con una deduzione
Crea un piccolo foglio Liste e usa un menu a discesa per la Categoria. Le categorie utili per i freelance spesso includono Pubblicità, Software, Spese d'ufficio, Forniture, Servizi professionali, Assicurazione, Affitto/Leasing, Utenze, Viaggi, Pasti, Auto e Camion, Manodopera a contratto, Tasse e Licenze, e Altre spese. La tua lista dovrebbe riflettere il tipo di attività freelance che effettivamente gestisci.
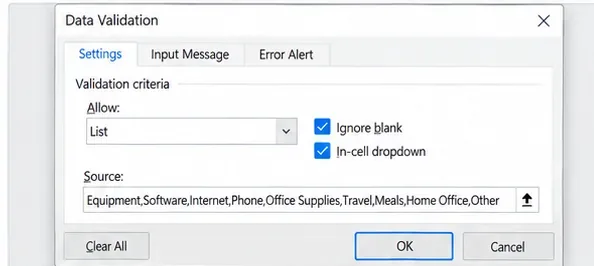
La validazione dei dati mantiene coerenti i nomi delle categorie ricorrenti in modo che lo stesso tipo di costo non si frammenti in diverse grafie.
Microsoft documenta l'opzione Elenco nella validazione dei dati di Excel per limitare le celle a scelte definite. Vedi Supporto Microsoft: Applicare la validazione dei dati alle celle.
Malinteso comune: "Se il tracker ha una categoria chiamata Ufficio a casa, Software o Attrezzature, tutto ciò che vi viene inserito è automaticamente deducibile." Non è così. La categoria aiuta a organizzare i fatti; la deducibilità federale dipende ancora dalle regole fiscali applicabili e dai fatti della spesa.
Azione: aggiungi un secondo campo chiamato Trattamento fiscale con valori come Verificato, Dipende e Revisione. Questo impedisce alla lista delle categorie di mascherarsi da decisione fiscale.
Passaggio 3: calcola un importo deducibile di lavoro senza sovrascrivere il costo originale
Mantieni l'importo totale intatto. Quindi calcola una cifra di lavoro con percentuali separate. In una Tabella Excel, un modello semplice è:
=[@Importo]*[@[% Uso aziendale]]*[@[% Deducibile]]
Per una bolletta telefonica di $120 usata al 70% per affari, la % Uso aziendale sarebbe il 70%. Se non c'è alcuna limitazione aggiuntiva, la % Deducibile può essere il 100%, producendo un importo di lavoro di $84. La formula è solo aritmetica; non determina se la tua stima del 70% sia ragionevole o adeguatamente supportata.

I totali per categoria sono utili per la revisione, ma le righe delle transazioni sottostanti dovrebbero preservare gli importi originali e le ipotesi di aggiustamento fiscale.
L'IRS afferma che le porzioni personali delle spese miste generalmente non sono deducibili. Cosa dipende dalle circostanze: la percentuale di utilizzo aziendale per un telefono, un piano internet, un veicolo o un altro asset condiviso dipende dall'uso effettivo e dai registri che lo supportano.
Azione: non digitare mai solo l'importo deducibile netto nel registro. Memorizza Importo, % Uso aziendale, % Deducibile e Importo deducibile separatamente in modo che il calcolo possa essere rivisto in seguito.
Passaggio 4: traccia le ricevute e lo scopo aziendale come supporto, non come decorazione
L'IRS consente alle aziende di scegliere un sistema di tenuta dei registri adatto all'attività purché mostri chiaramente entrate e spese. I documenti di supporto possono includere ricevute, fatture, assegni annullati, estratti conto e registri delle carte di credito. L'IRS nota anche che potrebbe essere necessaria una combinazione di documenti per giustificare tutti gli elementi di una spesa. Vedi Che tipo di registri devo conservare? e la più ampia guida alla tenuta dei registri dell'IRS.
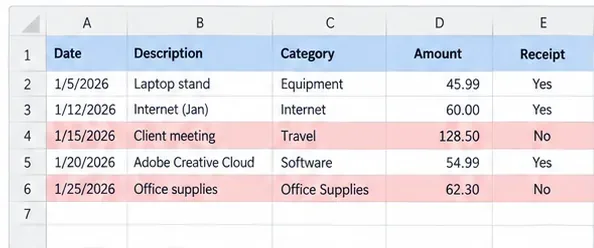
Un campo di stato della ricevuta e l'evidenziazione per la revisione rendono visibili le transazioni non supportate prima della preparazione fiscale.
Malinteso comune: "Una ricevuta prova la deduzione." Una ricevuta può provare parti di una transazione, ma da sola non stabilisce che la spesa fosse ordinaria, necessaria, correlata all'attività o utilizzata alla percentuale dichiarata. L'IRS descrive la responsabilità del contribuente di giustificare le deduzioni come l'onere della prova.
Azione: memorizza sia un riferimento alla ricevuta che una breve nota sullo scopo aziendale. Ad esempio, "Pranzo di pianificazione del progetto con il Cliente A" è più utile di "ristorante". Per viaggi, regali e spese per veicoli, conserva i registri aggiuntivi richiesti per quelle categorie.
Passaggio 5: dai alla percorrenza il proprio registro perché il 2026 ha due tariffe aziendali
Crea un foglio separato Percorrenza con Data, Punto di partenza, Destinazione, Scopo aziendale, Miglia aziendali, Tariffa e Deduzione di lavoro. Per il 2026, una formula consapevole della data può usare 72,5 centesimi fino al 30 giugno e 76 centesimi a partire dal 1° luglio:
=[[@Miglia aziendali]]*IF([[@Data]]<DATE(2026,7,1),0.725,0.76)
Quella formula riflette le attuali tariffe IRS per il 2026, ma solo per un contribuente che è idoneo e sceglie il metodo della percorrenza standard. L'IRS spiega i due metodi per i veicoli e i limiti di idoneità nel Argomento n. 510, Uso aziendale dell'auto.
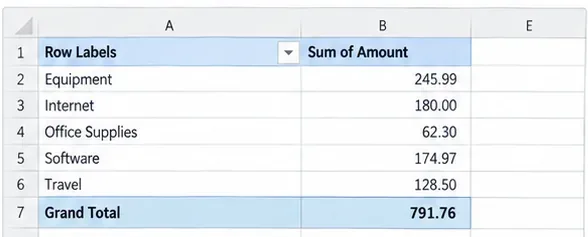
Una vista di riepilogo aiuta a riconciliare le categorie di veicoli e altre spese senza sostituire i registri dettagliati di percorrenza o transazioni sottostanti.
Malinteso comune: "Posso usare la tariffa chilometrica standard e anche dedurre tutta la mia benzina, assicurazione, riparazioni e ammortamento per lo stesso veicolo." L'IRS descrive la percorrenza standard e le spese effettive come metodi alternativi soggetti a regole specifiche. Le tariffe di parcheggio e i pedaggi attribuibili all'uso aziendale possono essere separatamente deducibili anche quando si usa la percorrenza standard, ma i costi operativi ordinari del veicolo non vengono semplicemente aggiunti di nuovo sopra la tariffa standard.
Azione: aggiungi un campo Metodo veicolo con Percorrenza standard o Spese effettive, e non lasciare che il riepilogo annuale combini entrambi i metodi per lo stesso veicolo senza una revisione fiscale. Se non sei sicuro di quale metodo sei idoneo a usare, segnalalo come Revisione invece di scegliere in base solo a quale totale è maggiore.
Passaggio 6: tratta i pasti e l'ufficio a casa come categorie condizionali
Pasti aziendali
L'ultima Pubblicazione IRS 463 finale disponibile quando questo articolo è stato preparato spiega che i pasti aziendali sono generalmente soggetti a un limite del 50%, mentre le spese di intrattenimento sono generalmente non deducibili. Ci sono eccezioni, quindi "50%" dovrebbe essere un'ipotesi di revisione predefinita, non una verità permanente codificata per ogni pasto. Vedi IRS Pubblicazione 463, Spese di viaggio, regali e auto.
Azione: registra il costo totale del pasto, a chi o a quale attività aziendale si riferiva, e un campo separato % Deducibile. Se un'eccezione potrebbe applicarsi, imposta Revisione fiscale su Revisione invece di forzare 50% o 100%.
Ufficio a casa
L'opzione semplificata per l'ufficio a casa dell'IRS attualmente utilizza $5 per piede quadrato di uso aziendale qualificato, fino a 300 piedi quadrati. Tuttavia, il metodo semplificato non cambia le regole di idoneità. L'IRS descrive generalmente l'uso aziendale qualificato come uso esclusivo e regolare per scopi aziendali qualificati, soggetto a eccezioni specifiche. Vedi l'opzione semplificata per l'ufficio a casa dell'IRS.
Malinteso comune: "Lavoro dal tavolo della cucina, quindi posso automaticamente richiedere una deduzione per l'ufficio a casa." La deduzione dipende dalle regole di qualificazione applicabili; lavorare da casa da solo non risolve la questione.
Azione: mantieni i dati dell'ufficio a casa su un foglio separato: piedi quadrati dell'ufficio, piedi quadrati totali della casa se rilevanti, metodo considerato, mesi utilizzati e un campo Idoneità revisionata. Non calcolare una deduzione finale fino a quando l'idoneità non è stata revisionata.
Passaggio 7: filtra e riconcilia il registro ogni mese
Non aspettare la stagione delle tasse per trovare transazioni mancanti. Una volta al mese, filtra il foglio di calcolo per data, metodo di pagamento, categoria o cliente e confrontalo con gli estratti conto bancari e delle carte di credito aziendali.
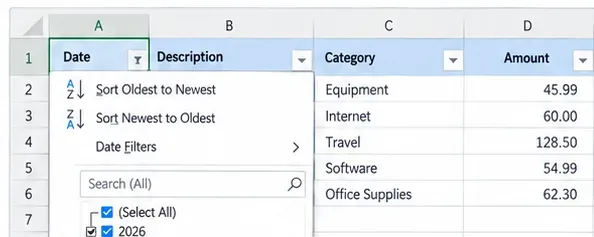
I filtri per data e categoria rendono più facile riconciliare un mese o un periodo fiscale senza modificare i dati delle transazioni sottostanti.
I controlli mensili utili includono:
- Ogni transazione bancaria o della carta aziendale è nel tracker o intenzionalmente esclusa come personale.
- Le spese in contanti hanno documentazione di supporto dove disponibile.
- Rimborsi e rimborsi non sono lasciati come spese positive non riconciliate.
- I costi ad uso misto hanno una percentuale di utilizzo aziendale documentata.
- Le ricevute o le note sullo scopo aziendale mancanti sono segnalate.
- Le voci del veicolo usano il corretto periodo di percorrenza 2026.
- Le attrezzature e altri articoli potenzialmente capitalizzabili sono contrassegnati per la revisione fiscale.
Cosa è verificato: l'IRS afferma che buoni registri aiutano a identificare le fonti di reddito, tracciare le spese deducibili, preparare le dichiarazioni e supportare gli elementi riportati nelle dichiarazioni. Cosa non è noto solo dal foglio di calcolo: se una transazione insolita appartiene a una riga di spesa corrente, dovrebbe essere capitalizzata o è limitata da una regola speciale.
Azione: risolvi le lacune fattuali mensilmente e lascia l'incertezza sul trattamento fiscale visibilmente segnalata.
Passaggio 8: trasforma il registro in una Tabella Excel e crea un riepilogo per la preparazione fiscale
Formatta l'intervallo di transazioni come una Tabella Excel in modo che le nuove righe ereditino la stessa struttura e i filtri. Microsoft documenta i passaggi attuali in Creare e formattare tabelle.
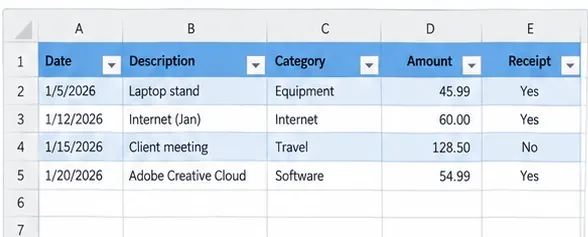
Formattare il registro come una Tabella Excel mantiene intestazioni, filtri e righe in espansione coerenti durante tutto l'anno.
Quindi crea un foglio Riepilogo. Una Tabella pivot è utile per visualizzare le spese per Categoria, Mese, Cliente o stato di Revisione fiscale. Microsoft raccomanda dati di origine puliti basati su colonne con una riga di intestazione per le Tabelle pivot; vedi Creare una Tabella pivot per analizzare i dati del foglio di lavoro.
Se preferisci le formule, SOMMA.PIÙ.SE può totalizzare solo le righe che soddisfano le condizioni scelte. Ad esempio, un totale mensile per categoria può usare criteri per l'intervallo di date e la categoria. Vedi la guida SOMMA.PIÙ.SE di Microsoft.
Azione: fai in modo che il riepilogo risponda alle domande di revisione invece di nascondere i dettagli. Includi Spese totali registrate, Importo deducibile di lavoro, Conteggio supporto mancante, Conteggio elementi di revisione, Percorrenza per periodo di tariffa e totali per categoria.
Salva un file specifico per l'anno e preserva le prove originali
Alla fine della configurazione, salva un modello vuoto riutilizzabile e un file di lavoro separato per l'anno fiscale. Un modello di denominazione come Freelancer_Expense_Tracker_2026.xlsx è più chiaro che sovrascrivere ripetutamente "expenses.xlsx".
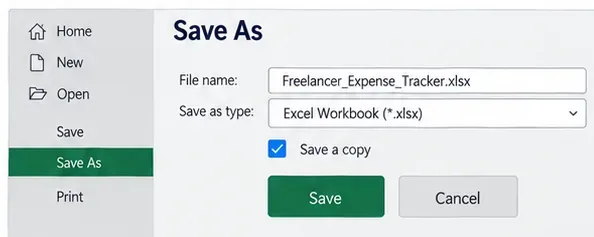
Salva una cartella di lavoro di lavoro specifica per l'anno separatamente dal modello vuoto riutilizzabile in modo che i registri degli anni precedenti non vengano sovrascritti.
Il foglio di calcolo è un sistema di riepilogo, non un sostituto dei registri di supporto. Conserva fatture, ricevute, estratti conto, dettagli di percorrenza, contratti e altre prove in una posizione ordinata e collegali o riferiscili dal tracker dove pratico.
Struttura della cartella di lavoro consigliata
| Foglio | Scopo principale | Campi chiave |
|---|
| Spese | Una riga per costo | Data, fornitore, descrizione, categoria, importo, % uso aziendale, % deducibile, supporto, scopo, revisione |
| Percorrenza | Registro di guida aziendale | Data, destinazione, scopo, miglia, periodo di tariffa, deduzione di lavoro |
| Ufficio a casa | Preserva idoneità e input di calcolo | Metodo, metratura, periodo utilizzato, idoneità revisionata |
| Liste | Valori a discesa controllati | Categorie, segnalazioni di trattamento fiscale, metodi di pagamento, clienti |
| Riepilogo | Preparazione fiscale e revisione gestionale | Totali per categoria, totali mensili, supporto mancante, conteggio revisione, periodi di percorrenza |
Le tasse stimate appartengono allo stesso tracker?
Possono essere tracciate in un foglio separato Pagamenti fiscali, ma non registrare i pagamenti federali delle imposte sul reddito stimate come normali spese aziendali del Programma C. L'IRS usa il Modulo 1040-ES per calcolare e pagare le tasse stimate sul reddito non soggetto a ritenuta, incluso il reddito da lavoro autonomo. Per l'anno fiscale 2026, le scadenze generali per le tasse stimate sono il 15 aprile, il 15 giugno, il 15 settembre 2026 e il 15 gennaio 2027. Vedi Informazioni sul Modulo 1040-ES e la Pubblicazione 505 (2026).
Cosa dipende dalle circostanze: se sei tenuto a effettuare pagamenti stimati e quanto dovresti pagare dipende dalla tua imposta prevista, dalla ritenuta, dai crediti, dalle informazioni dell'anno precedente e da altri fatti. Un freelance con un lavoro W-2 potrebbe essere in grado di aumentare la ritenuta invece di effettuare pagamenti stimati separati.
Azione: traccia le date e gli importi dei pagamenti per riferimento, ma usa i fogli di lavoro IRS attuali o la consulenza professionale per calcolare i pagamenti richiesti.
Cosa non è ancora definitivo per la dichiarazione 2026?
A settembre 2026, la pagina dei moduli bozza dell'IRS elenca un modulo Programma C 2026, mentre le istruzioni per il Programma C mostrate lì sono ancora le istruzioni 2025. I moduli bozza possono cambiare prima del rilascio finale. Puoi verificare lo stato attuale alla pagina dei moduli fiscali bozza dell'IRS.
Azione: usa il tracker per preservare i fatti durante tutto il 2026, ma mappa i totali finali sulle istruzioni finali del Programma C 2026 quando vengono rilasciate. Non codificare numeri di riga che potrebbero ancora cambiare.
Lista di controllo per la revisione del tracker delle spese per freelance
- Ogni riga ha una data, un fornitore o beneficiario, una descrizione e un importo originale.
- Le categorie sono coerenti, ma il trattamento fiscale è memorizzato separatamente.
- I costi misti personali/aziendali hanno una percentuale di utilizzo aziendale documentata.
- Le ricevute o altri documenti di supporto sono referenziati e lo scopo aziendale è registrato.
- La percorrenza prima del 1° luglio 2026 usa 72,5 centesimi per miglio aziendale quando si applica il metodo della percorrenza standard; la percorrenza dal 1° luglio usa 76 centesimi.
- Il foglio di lavoro del veicolo non combina casualmente la percorrenza standard con le spese operative effettive per lo stesso veicolo.
- I pasti preservano il costo totale e una percentuale deducibile separata.
- Le voci dell'ufficio a casa non sono trattate come automaticamente deducibili solo perché il lavoro è stato svolto a casa.
- Le attrezzature e gli articoli insoliti possono essere segnalati per ammortamento, capitalizzazione, Sezione 179 o altra revisione del trattamento fiscale invece di essere automaticamente spesati.
- Il registro mensile si riconcilia con l'attività bancaria e della carta di credito.
- Il foglio Riepilogo mostra sia i totali di lavoro che gli elementi di revisione irrisolti.
- La cartella di lavoro e i registri di supporto sottostanti sono conservati in sicurezza.
L'obiettivo è un registro a prova di audit, non un totale di deduzioni aggressivo
Un tracker delle spese per lavoratori autonomi indipendenti è più utile quando preserva ciò che è accaduto e rende visibile l'incertezza. L'IRS non richiede un formato speciale di foglio di calcolo per ogni azienda, ma richiede registri che supportino le entrate e le deduzioni riportate. Un modello Excel ben progettato offre a un freelance statunitense un modo ripetibile per catturare quei fatti, riconciliarli durante l'anno e consegnare un set di registri molto più pulito al software fiscale o a un professionista fiscale.
Il cambiamento di progettazione più importante del 2026 è semplice: non memorizzare la percorrenza come un unico totale annuale senza data. Mantieni le date e le miglia aziendali in modo che la tariffa di 72,5 centesimi da gennaio a giugno e la tariffa di 76 centesimi da luglio a dicembre possano essere applicate correttamente quando il metodo della percorrenza standard è appropriato. Per tutto il resto, preserva la stessa disciplina: registra i fatti, separa l'uso personale, conserva il supporto, segnala il trattamento fiscale incerto e verifica le regole finali prima di presentare la dichiarazione.








