Aktualizacja na 2026 rok zmieniająca sposób, w jaki rejestr wydatków freelancerów powinien obsługiwać przejechane mile: IRS podniósł opcjonalną standardową stawkę za przejechane mile biznesowe w połowie roku. Przejechane mile biznesowe wynoszą 72,5 centa za milę od 1 stycznia do 30 czerwca 2026 r. oraz 76 centów za milę od 1 lipca do 31 grudnia 2026 r. IRS informuje, że rewizja w połowie roku odzwierciedla wzrost cen paliw. Zobacz standardowe stawki za przejechane mile IRS.
Ta zmiana jest przydatnym przypomnieniem o tym, co powinien robić rejestr wydatków niezależnego wykonawcy: najpierw zachować fakty, a dopiero potem obliczać kwoty wrażliwe podatkowo. Dobry arkusz kalkulacyjny rejestruje datę, dostawcę, kwotę, cel biznesowy, procent wykorzystania biznesowego, paragon lub inne potwierdzenie oraz wszelkie fakty potrzebne do zastosowania specjalnej reguły. Nie powinien zakładać, że każdy zakup oznaczony jako „biznesowy” jest odliczalny lub że jedna formuła może rozstrzygnąć każde pytanie podatkowe.
Ten przewodnik jest przeznaczony dla freelancerów i niezależnych wykonawców w USA, którzy chcą praktycznego rejestratora w Excelu do organizacji podatków federalnych. Nie stanowi on porady podatkowej, a przepisy stanowe lub lokalne mogą się różnić. Tam, gdzie wynik podatkowy zależy od faktów, których arkusz kalkulacyjny nie może znać, poniższy szablon oznacza pozycję do przeglądu zamiast udawać, że odpowiedź jest pewna.
Zacznij od trzech etykiet: zweryfikowane, zależne i do przeglądu
Używaj rejestru do rozróżniania trzech rodzajów informacji:
| Etykieta | Co to oznacza | Przydatne działanie |
|---|
| Zweryfikowane | Fakt poparty Twoimi dokumentami lub aktualną oficjalną regułą, taką jak data transakcji lub obowiązujący okres stawki za mile w 2026 roku. | Zarejestruj źródłowy fakt i zachowaj potwierdzenie. |
| Zależne | Traktowanie podatkowe zmienia się w zależności od celu biznesowego, procentu wykorzystania biznesowego, wyboru metody lub innych okoliczności. | Zbierz brakujące fakty zamiast wymuszać decyzję tak/nie dotyczącą odliczenia. |
| Do przeglądu | Arkusz kalkulacyjny nie posiada wystarczających informacji, aby bezpiecznie określić traktowanie podatkowe. | Oznacz wiersz do przeglądu przez Twojego doradcę podatkowego lub weryfikacji z aktualnymi instrukcjami IRS. |
IRS informuje, że odliczalny wydatek biznesowy musi być generalnie zarówno zwyczajny, jak i konieczny, a wydatek mieszany (osobisty/biznesowy) musi być podzielony między te dwa zastosowania. Przeczytaj wyjaśnienie IRS w Publikacji 334, Przewodnik podatkowy dla małych firm. Ta zasada jest ważniejsza niż nazwa, którą wpiszesz w kolumnie Kategoria.
Krok 1: utwórz jeden wiersz transakcji dla każdego wydatku
Utwórz arkusz o nazwie Wydatki. Używaj jednego wiersza na transakcję i trzymaj oryginalną kwotę osobno od jakiejkolwiek obliczonej kwoty odliczalnej. Praktyczny zestaw kolumn to:
| Kolumna | Dlaczego powinna znaleźć się w rejestrze |
|---|
| Data | Określa rok podatkowy i może decydować, która stawka za mile lub inna reguła zależna od czasu ma zastosowanie. |
| Dostawca | Identyfikuje, komu zapłacono. |
| Opis | Wyjaśnia, co zostało zakupione. |
| Kategoria | Grupuje wydatki do przygotowania i przeglądu formularza Schedule C. |
| Klient/Projekt | Pomaga powiązać wydatek z działalnością freelancerską, gdy jest to istotne. |
| Metoda płatności | Pomaga w uzgadnianiu wyciągów bankowych i z kart kredytowych. |
| Kwota | Przechowuje pełną kwotę transakcji przed korektami podatkowymi. |
| Wykorzystanie biznesowe % | Oddziela części biznesowe i osobiste, gdy koszt jest mieszany. |
| Odliczalność % | Obsługuje limity, takie jak ogólna zasada 50% dla posiłków biznesowych, gdy ma zastosowanie. |
| Kwota odliczalna | Obliczona kwota robocza, a nie ostateczne rozstrzygnięcie podatkowe. |
| Paragon / Potwierdzenie | Rejestruje, czy dokumentacja potwierdzająca jest przechowywana i gdzie ją znaleźć. |
| Cel biznesowy | Wyjaśnia, dlaczego koszt wiąże się z działalnością freelancerską. |
| Przegląd podatkowy | Oznacza sprzęt, koszty mieszane, pozycje biura domowego, nietypowe posiłki lub inne niepewne traktowanie. |
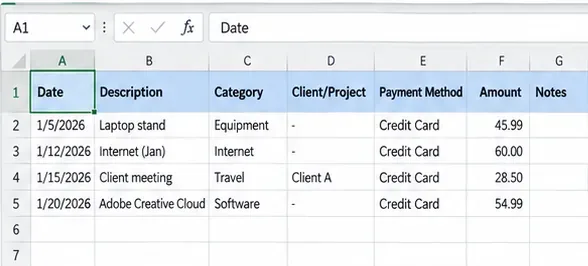
Czysty dziennik transakcji zaczyna się od faktów: data, opis, kategoria, powiązanie z projektem, metoda płatności i faktycznie zapłacona kwota.
Powszechne nieporozumienie: „Jeśli zapłaciłem kartą kredytową firmową, jest to odliczenie biznesowe”. IRS wyraźnie stwierdza, że wydatki osobiste, na utrzymanie i rodzinne są generalnie nieodliczalne, nawet jeśli są opłacane z konta firmowego. Koszty mieszane, takie jak pojazd, mogą wymagać podziału na wykorzystanie biznesowe i osobiste. Zobacz FAQ IRS dotyczące dochodów i wydatków dla jednoosobowych działalności.
Działanie: nigdy nie pozwól, aby Metoda Płatności decydowała o odliczalności. Używaj pól Wykorzystanie biznesowe % i Cel biznesowy jako osobnych pól.
Krok 2: ustandaryzuj kategorie, ale nie myl kategorii z odliczeniem
Utwórz mały arkusz Listy i użyj listy rozwijanej dla Kategorii. Przydatne kategorie dla freelancerów często obejmują Reklama, Oprogramowanie, Wydatki biurowe, Materiały, Usługi profesjonalne, Ubezpieczenie, Wynajem/Dzierżawa, Media, Podróże, Posiłki, Samochód i Ciężarówka, Praca kontraktowa, Podatki i Licencje oraz Inne wydatki. Twoja lista powinna odzwierciedlać rodzaj działalności freelancerskiej, którą faktycznie prowadzisz.
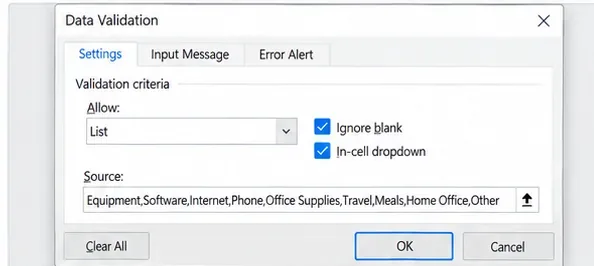
Walidacja danych utrzymuje spójność powtarzających się nazw kategorii, aby ten sam rodzaj kosztu nie rozpraszał się na kilka pisowni.
Microsoft dokumentuje opcję Listy w walidacji danych Excela w celu ograniczenia komórek do zdefiniowanych wyborów. Zobacz Wsparcie Microsoft: Zastosuj walidację danych do komórek.
Powszechne nieporozumienie: „Jeśli rejestr ma kategorię Biuro domowe, Oprogramowanie lub Sprzęt, wszystko tam umieszczone jest automatycznie odliczalne”. Tak nie jest. Kategoria pomaga organizować fakty; federalna odliczalność nadal zależy od obowiązujących przepisów podatkowych i faktów dotyczących wydatku.
Działanie: dodaj drugie pole o nazwie Traktowanie podatkowe z wartościami takimi jak Zweryfikowane, Zależne i Do przeglądu. Zapobiega to udawaniu przez listę kategorii decyzji podatkowej.
Krok 3: oblicz roboczą kwotę odliczalną bez nadpisywania oryginalnego kosztu
Zachowaj pełną kwotę nietkniętą. Następnie oblicz wartość roboczą za pomocą osobnych procentów. W Tabeli Excela prosty wzorzec to:
=[@Kwota]*[@[Wykorzystanie biznesowe %]]*[@[Odliczalność %]]
Dla rachunku za telefon w wysokości 120 USD wykorzystywanego w 70% do celów biznesowych, Wykorzystanie biznesowe % wyniosłoby 70%. Jeśli nie ma dodatkowego ograniczenia, Odliczalność % może wynosić 100%, co daje roboczą kwotę 84 USD. Formuła to tylko arytmetyka; nie określa, czy Twoja estymacja 70% jest rozsądna lub właściwie udokumentowana.

Sumy kategorii są przydatne do przeglądu, ale podstawowe wiersze transakcji powinny zachowywać oryginalne kwoty i założenia korekt podatkowych.
IRS stwierdza, że osobiste części wydatków mieszanych są generalnie nieodliczalne. Co zależy od okoliczności: procent wykorzystania biznesowego dla telefonu, planu internetowego, pojazdu lub innego wspólnego aktywa zależy od faktycznego użycia i dokumentów to potwierdzających.
Działanie: nigdy nie wpisuj tylko netto kwoty odliczalnej do księgi. Przechowuj Kwotę, Wykorzystanie biznesowe %, Odliczalność % i Kwotę odliczalną osobno, aby obliczenia można było później zweryfikować.
Krok 4: traktuj paragony i cel biznesowy jako potwierdzenie, a nie dekorację
IRS pozwala firmom wybrać system prowadzenia dokumentacji dostosowany do działalności, o ile jasno wykazuje on dochody i wydatki. Dokumenty potwierdzające mogą obejmować paragony, faktury, anulowane czeki, wyciągi z kont i zapisy z kart kredytowych. IRS zauważa również, że może być potrzebna kombinacja dokumentów, aby uzasadnić wszystkie elementy wydatku. Zobacz Jakiego rodzaju dokumenty powinienem przechowywać? oraz szersze wytyczne IRS dotyczące prowadzenia dokumentacji.
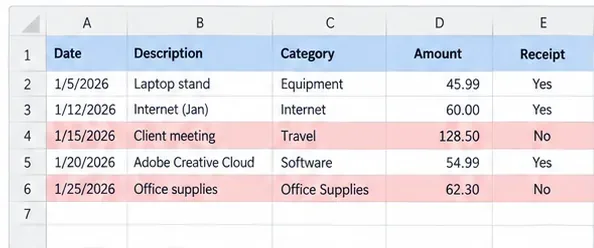
Pole statusu paragonu i podświetlenie do przeglądu sprawiają, że nieudokumentowane transakcje są widoczne przed przygotowaniem podatków.
Powszechne nieporozumienie: „Paragon dowodzi odliczenia”. Paragon może dowodzić części transakcji, ale sam w sobie nie ustanawia, że wydatek był zwyczajny, konieczny, związany z biznesem lub używany w deklarowanym procencie. IRS opisuje odpowiedzialność podatnika za udokumentowanie odliczeń jako ciężar dowodu.
Działanie: przechowuj zarówno odniesienie do paragonu, jak i krótką notatkę o celu biznesowym. Na przykład „Lunch planistyczny dla projektu Klienta A” jest bardziej przydatne niż „restauracja”. Dla podróży, prezentów i wydatków na pojazdy przechowuj dodatkowe dokumenty wymagane dla tych kategorii.
Krok 5: nadaj przejechanym milom własny dziennik, ponieważ 2026 rok ma dwie stawki biznesowe
Utwórz osobny arkusz Przejechane mile z kolumnami: Data, Punkt początkowy, Cel, Cel biznesowy, Mile biznesowe, Stawka i Robocze odliczenie. Dla 2026 roku formuła uwzględniająca datę może używać 72,5 centa do 30 czerwca i 76 centów od 1 lipca:
=[@[Mile biznesowe]]*IF([@Data]<DATE(2026,7,1),0.725,0.76)
Ta formuła odzwierciedla aktualne stawki IRS na 2026 rok, ale tylko dla podatnika, który jest uprawniony i wybiera metodę standardowych mil. IRS wyjaśnia dwie metody dotyczące pojazdów i limity uprawnień w Temacie nr 510, Użytek biznesowy samochodu.
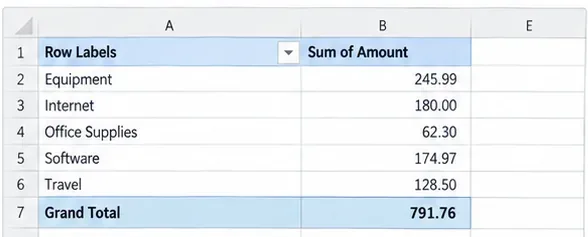
Widok podsumowania pomaga uzgadniać kategorie pojazdów i innych wydatków bez zastępowania szczegółowych rejestrów mil lub transakcji, które za nimi stoją.
Powszechne nieporozumienie: „Mogę używać standardowej stawki za mile i jednocześnie odliczać wszystkie moje paliwo, ubezpieczenie, naprawy i amortyzację dla tego samego pojazdu”. IRS opisuje standardowe mile i rzeczywiste wydatki jako alternatywne metody podlegające określonym regułom. Opłaty parkingowe i za przejazd autostradą przypisane do użytku biznesowego mogą być osobno odliczalne nawet przy używaniu standardowych mil, ale zwykłe koszty eksploatacji pojazdu nie są po prostu dodawane ponownie do standardowej stawki.
Działanie: dodaj pole Metoda pojazdu ze Standardowymi milami lub Rzeczywistymi wydatkami i nie pozwól, aby roczne podsumowanie łączyło obie metody dla tego samego pojazdu bez przeglądu podatkowego. Jeśli nie jesteś pewien, której metody możesz używać, oznacz to jako Do przeglądu, zamiast wybierać na podstawie tylko większej sumy.
Krok 6: traktuj posiłki i biuro domowe jako kategorie warunkowe
Posiłki biznesowe
Najnowsza ostateczna Publikacja 463 IRS dostępna w momencie przygotowywania tego artykułu wyjaśnia, że posiłki biznesowe są generalnie podlegają limitowi 50%, podczas gdy wydatki na rozrywkę są generalnie nieodliczalne. Istnieją wyjątki, więc „50%” powinno być domyślnym założeniem do przeglądu, a nie stałą, zaszytą prawdą dla każdego posiłku. Zobacz Publikację 463 IRS, Wydatki na podróże, prezenty i samochody.
Działanie: zarejestruj pełny koszt posiłku, do kogo lub jakiej działalności biznesowej się odnosił, oraz osobne pole Odliczalność %. Jeśli może mieć zastosowanie wyjątek, ustaw Przegląd podatkowy na Do przeglądu zamiast wymuszać 50% lub 100%.
Biuro domowe
Aktualnie uproszczona opcja biura domowego IRS używa 5 USD za stopę kwadratową kwalifikowanego użytku biznesowego, do 300 stóp kwadratowych. Jednak metoda uproszczona nie zmienia reguł kwalifikowalności. IRS generalnie opisuje kwalifikowany użytek biznesowy jako wyłączne i regularne użycie do celów biznesowych, z zastrzeżeniem określonych wyjątków. Zobacz uproszczoną opcję biura domowego IRS.
Powszechne nieporozumienie: „Pracuję przy kuchennym stole, więc mogę automatycznie zgłosić odliczenie na biuro domowe”. Odliczenie zależy od obowiązujących reguł kwalifikowalności; sama praca w domu nie rozstrzyga tej kwestii.
Działanie: przechowuj dane dotyczące biura domowego na osobnym arkuszu: stopy kwadratowe biura, całkowite stopy kwadratowe domu, jeśli istotne, rozważana metoda, miesiące użytkowania i pole Kwalifikowalność sprawdzona. Nie obliczaj ostatecznego odliczenia, dopóki kwalifikowalność nie zostanie sprawdzona.
Krok 7: filtruj i uzgadniaj księgę co miesiąc
Nie czekaj do sezonu podatkowego, aby znaleźć brakujące transakcje. Raz w miesiącu filtruj arkusz według daty, metody płatności, kategorii lub klienta i porównuj go z wyciągami z konta bankowego i karty kredytowej firmy.
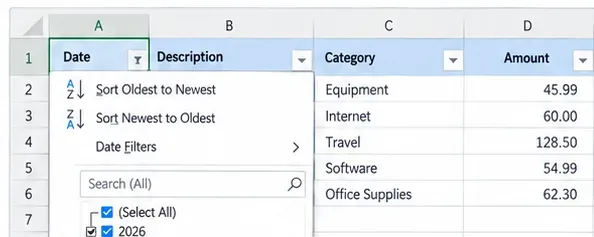
Filtry dat i kategorii ułatwiają uzgadnianie jednego miesiąca lub jednego okresu podatkowego bez zmiany podstawowych danych transakcyjnych.
Przydatne miesięczne kontrole obejmują:
- Każda transakcja z konta bankowego lub karty firmowej znajduje się w rejestrze lub jest celowo wyłączona jako osobista.
- Wydatki gotówkowe mają dokumentację potwierdzającą, jeśli jest dostępna.
- Zwroty i refundacje nie są pozostawione jako nieuzgodnione dodatnie wydatki.
- Koszty mieszane mają udokumentowany procent wykorzystania biznesowego.
- Brakujące paragony lub notatki o celu biznesowym są oznaczone.
- Wpisy dotyczące pojazdów używają prawidłowego okresu stawki za mile na 2026 rok.
- Sprzęt i inne potencjalnie kapitalizowane pozycje są oznaczone do przeglądu podatkowego.
Co jest zweryfikowane: IRS mówi, że dobre dokumenty pomagają zidentyfikować źródła dochodu, śledzić odliczalne wydatki, przygotowywać zeznania i wspierać pozycje wykazane w zeznaniach. Czego nie można wiedzieć z samego arkusza: czy nietypowa transakcja należy do bieżącej linii wydatków, powinna być kapitalizowana, czy jest ograniczona przez specjalną regułę.
Działanie: rozwiązuj luki faktograficzne co miesiąc i pozostawiaj niepewność traktowania podatkowego widocznie oznaczoną.
Krok 8: przekształć księgę w Tabelę Excela i zbuduj podsumowanie do przygotowania podatków
Sformatuj zakres transakcji jako Tabelę Excela, aby nowe wiersze dziedziczyły tę samą strukturę i filtry. Microsoft dokumentuje aktualne kroki w Tworzenie i formatowanie tabel.
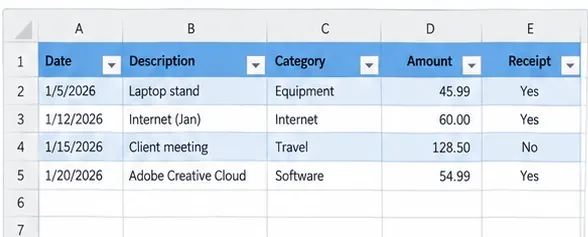
Formatowanie księgi jako Tabeli Excela utrzymuje spójność nagłówków, filtrów i rozszerzających się wierszy przez cały rok.
Następnie utwórz arkusz Podsumowanie. Tabela przestawna jest przydatna do przeglądania wydatków według Kategorii, Miesiąca, Klienta lub statusu Przeglądu podatkowego. Microsoft zaleca czyste dane źródłowe oparte na kolumnach z jednym wierszem nagłówka dla tabel przestawnych; zobacz Tworzenie tabeli przestawnej do analizy danych arkusza.
Jeśli preferujesz formuły, SUMIFS może sumować tylko wiersze spełniające wybrane warunki. Na przykład miesięczna suma kategorii może używać kryteriów dla zakresu dat i kategorii. Zobacz wytyczne Microsoft dotyczące SUMIFS.
Działanie: spraw, aby podsumowanie odpowiadało na pytania przeglądowe, a nie ukrywało szczegółów. Uwzględnij Zarejestrowane wydatki ogółem, Roboczą kwotę odliczalną, Liczbę brakujących potwierdzeń, Liczbę pozycji do przeglądu, Mile według okresu stawki oraz sumy według kategorii.
Zapisz plik specyficzny dla roku i zachowaj oryginalne dowody
Na koniec konfiguracji zapisz wielokrotnego użytku pusty szablon i osobny plik roboczy dla roku podatkowego. Wzorzec nazewnictwa, taki jak Freelancer_Expense_Tracker_2026.xlsx, jest czytelniejszy niż wielokrotne nadpisywanie „expenses.xlsx”.
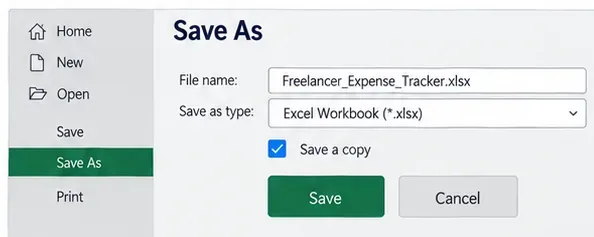
Zapisz skorzyt roboczy specyficzny dla roku osobno od wielokrotnego użytku pustego szablonu, aby nie nadpisać rekordów z poprzednich lat.
Arkusz kalkulacyjny jest systemem podsumowującym, a nie zamiennikiem dokumentów potwierdzających. Przechowuj faktury, paragony, wyciągi, szczegóły dotyczące przejechanych mil, umowy i inne dowody w uporządkowanym miejscu i łącz je lub odwołuj się do nich z rejestru, gdy jest to praktyczne.
Zalecana struktura skorzytu
| Arkusz | Główny cel | Kluczowe pola |
|---|
| Wydatki | Jeden wiersz na koszt | Data, dostawca, opis, kategoria, kwota, wykorzystanie biznesowe %, odliczalność %, potwierdzenie, cel, przegląd |
| Przejechane mile | Dziennik jazdy biznesowej | Data, cel, cel biznesowy, mile, okres stawki, robocze odliczenie |
| Biuro domowe | Zachowanie kwalifikowalności i danych wejściowych do obliczeń | Metoda, metraż, okres użytkowania, sprawdzona kwalifikowalność |
| Listy | Kontrolowane wartości list rozwijanych | Kategorie, flagi traktowania podatkowego, metody płatności, klienci |
| Podsumowanie | Przegląd do przygotowania podatków i zarządzania | Sumy kategorii, sumy miesięczne, brakujące potwierdzenia, liczba przeglądów, okresy mil |
Czy zaliczki na podatek powinny znaleźć się w tym samym rejestrze?
Mogą być śledzone w osobnym arkuszu Płatności podatkowe, ale nie rejestruj federalnych zaliczek na podatek dochodowy jako zwykłych wydatków biznesowych w Schedule C. IRS używa formularza 1040-ES do obliczania i płacenia zaliczek na podatek od dochodów niepodlegających potrąceniu, w tym dochodów z działalności na własny rachunek. Dla roku podatkowego 2026 ogólne terminy płatności zaliczek to 15 kwietnia, 15 czerwca, 15 września 2026 r. i 15 stycznia 2027 r. Zobacz O formularzu 1040-ES i Publikację 505 (2026).
Co zależy od okoliczności: czy jesteś zobowiązany do dokonywania płatności zaliczkowych i ile powinieneś zapłacić, zależy od oczekiwanego podatku, potrąceń, kredytów, informacji z poprzedniego roku i innych faktów. Freelancer z pracą na W-2 może być w stanie zwiększyć potrącenia zamiast dokonywać osobnych płatności zaliczkowych.
Działanie: śledź daty i kwoty płatności dla referencji, ale używaj aktualnych arkuszy IRS lub profesjonalnej porady do obliczania wymaganych płatności.
Co nie jest jeszcze ostateczne dla zeznania za 2026 rok?
Według stanu na wrzesień 2026 r., strona z projektami formularzy IRS wymienia formularz Schedule C na 2026 rok, podczas gdy wyświetlane tam instrukcje do Schedule C to nadal instrukcje na 2025 rok. Projekty formularzy mogą ulec zmianie przed ostatecznym wydaniem. Możesz zweryfikować aktualny status na stronie projektów formularzy podatkowych IRS.
Działanie: używaj rejestru do zachowania faktów przez cały 2026 rok, ale mapuj ostateczne sumy na ostateczne instrukcje do Schedule C na 2026 rok, gdy zostaną wydane. Nie zaszywaj na sztywno numerów linii, które mogą się jeszcze zmienić.
Lista kontrolna przeglądu rejestru wydatków freelancera
- Każdy wiersz ma datę, dostawcę lub odbiorcę, opis i oryginalną kwotę.
- Kategorie są spójne, ale traktowanie podatkowe jest przechowywane osobno.
- Mieszane koszty osobiste/biznesowe mają udokumentowany procent wykorzystania biznesowego.
- Paragony lub inne dokumenty potwierdzające są odniesione, a cel biznesowy jest zarejestrowany.
- Przejechane mile przed 1 lipca 2026 r. używają 72,5 centa za milę biznesową, gdy ma zastosowanie metoda standardowych mil; mile od 1 lipca używają 76 centów.
- Arkusz pojazdu nie łączy swobodnie standardowych mil z rzeczywistymi kosztami eksploatacji dla tego samego pojazdu.
- Posiłki zachowują pełny koszt i osobny procent odliczalności.
- Wpisy dotyczące biura domowego nie są traktowane jako automatycznie odliczalne tylko dlatego, że praca była wykonywana w domu.
- Sprzęt i nietypowe pozycje mogą być oznaczone do przeglądu podatkowego dotyczącego amortyzacji, kapitalizacji, Sekcji 179 lub innego traktowania podatkowego, zamiast być automatycznie księgowane jako wydatki.
- Miesięczna księga uzgadnia się z aktywnością bankową i kart kredytowych.
- Arkusz Podsumowanie pokazuje zarówno sumy robocze, jak i nierozwiązane pozycje do przeglądu.
- Skorzyt i podstawowe dokumenty potwierdzające są bezpiecznie przechowywane.
Celem jest rejestr przyjazny audytowi, a nie agresywna suma odliczeń
Rejestr wydatków niezależnego wykonawcy jest najbardziej przydatny, gdy zachowuje to, co się wydarzyło, i czyni niepewność widoczną. IRS nie wymaga jednego specjalnego formatu arkusza kalkulacyjnego dla każdej firmy, ale wymaga dokumentów wspierających wykazane dochody i odliczenia. Dobrze zaprojektowany szablon Excela daje freelancerowi w USA powtarzalny sposób na przechwytywanie tych faktów, uzgadnianie ich w ciągu roku i przekazanie znacznie czystszego zestawu dokumentów do oprogramowania podatkowego lub doradcy podatkowego.
Najważniejsza zmiana projektowa na 2026 rok jest prosta: nie przechowuj przejechanych mil jako jednej rocznej sumy bez dat. Zachowuj daty i mile biznesowe, aby stawka 72,5 centa od stycznia do czerwca i stawka 76 centów od lipca do grudnia mogły być prawidłowo zastosowane, gdy metoda standardowych mil jest właściwa. Dla wszystkiego innego zachowaj tę samą dyscyplinę: rejestruj fakty, oddzielaj użytek osobisty, przechowuj potwierdzenia, oznaczaj niepewne traktowanie podatkowe i weryfikuj ostateczne zasady przed złożeniem zeznania.








